Tableau de flux de trésorerie automatique : des soldes fiables, pas seulement des cellules qui se remplissent
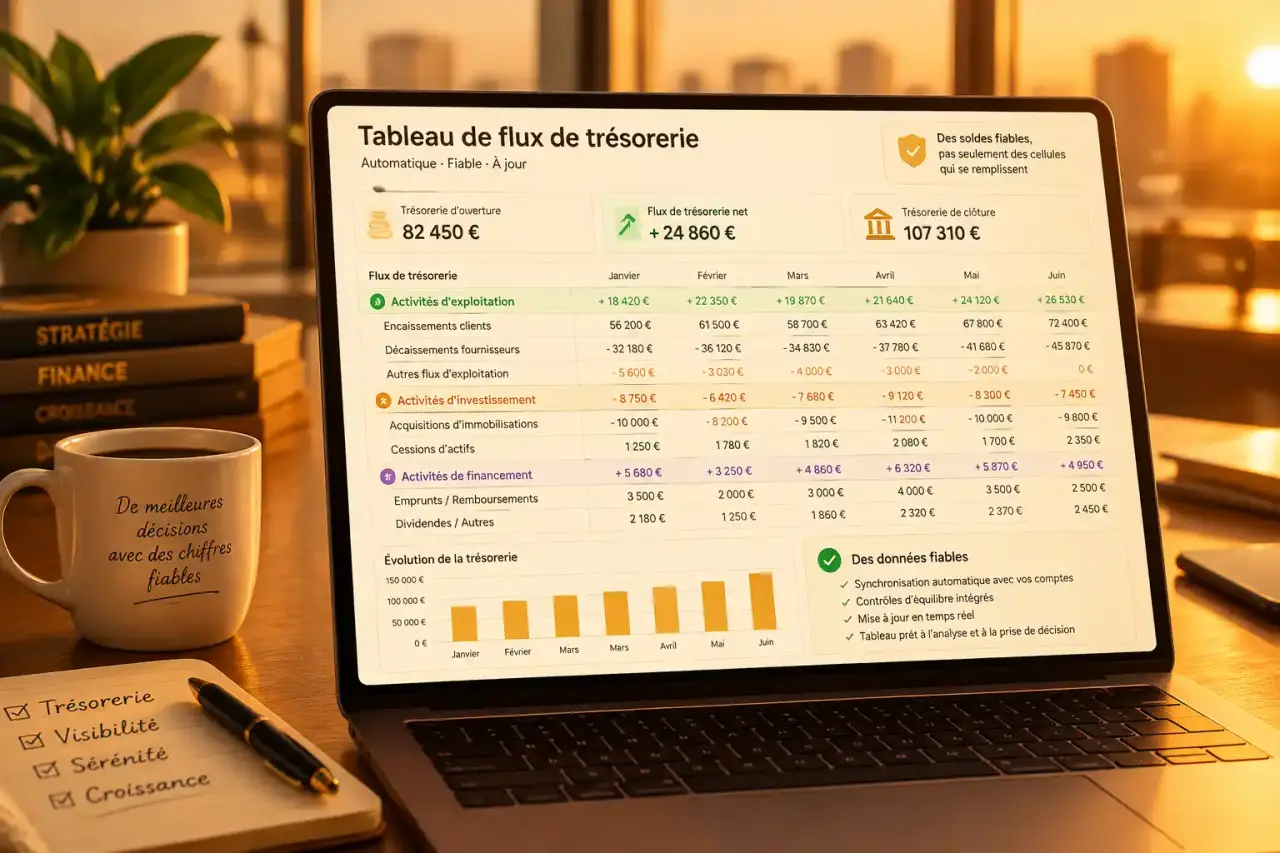
Un tableau de flux de trésorerie automatique rassemble les encaissements, les décaissements et les soldes bancaires pour suivre l’argent réellement disponible. Pour être utile, il doit surtout distinguer les opérations réalisées des mouvements prévus, éviter les doublons et signaler les données manquantes. Un tableur bien construit peut suffire ; un logiciel connecté devient pertinent lorsque les comptes et les transactions se multiplient.
Définir ce que le tableau doit vraiment calculer
L’expression « tableau de flux de trésorerie » recouvre deux besoins proches, mais différents. Le premier consiste à expliquer les variations de trésorerie sur une période passée. Le second vise à anticiper les soldes futurs pour savoir si l’entreprise pourra payer ses prochaines échéances. Avant d’automatiser, choisissez votre objectif : les données et les règles ne seront pas tout à fait les mêmes.
Testez vos connaissances sur le tableau de flux de trésorerie
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Analyser les flux réalisés ou prévoir les prochains paiements
Pour analyser le passé, le tableau classe généralement les mouvements entre activité, investissement et financement. Les règlements clients relèvent de l’activité ; l’achat d’un équipement constitue un investissement ; un emprunt reçu correspond à un financement. Cette lecture permet de comprendre pourquoi le solde bancaire augmente ou diminue, indépendamment du résultat comptable.
Pour anticiper, le tableau repose plutôt sur les dates probables de paiement. Une facture émise ne représente pas encore un encaissement. De même, une charge comptabilisée n’entraîne pas toujours un décaissement immédiat. Le prévisionnel doit donc intégrer les délais clients, les échéances fournisseurs, les salaires, les impôts et les remboursements d’emprunts.
Fixer le périmètre et la fréquence
Précisez les comptes bancaires suivis, les éventuelles caisses et la devise de restitution. Pour le pilotage, un suivi mensuel offre une vue synthétique ; une lecture hebdomadaire aide davantage lorsque les échéances sont rapprochées. La fréquence d’actualisation doit correspondre aux décisions à prendre, sans donner une impression trompeuse de précision.
Construire une base de données qui supporte l’automatisation
La fiabilité dépend davantage de la structure des données que de la sophistication des formules. Dans Excel, Google Sheets ou un logiciel spécialisé, séparez les mouvements importés, les règles de classement et la restitution. Cette séparation permet de corriger une catégorie sans modifier les opérations d’origine.
Les champs à prévoir pour chaque mouvement
Conservez une ligne par transaction ou par échéance prévisionnelle. Évitez les sous-totaux dans la base : ils appartiennent au tableau de synthèse. Les colonnes suivantes constituent un socle pratique, à adapter à votre activité.
| Champ | Utilité |
|---|---|
| Date du mouvement ou du paiement attendu | Affecter le flux à la bonne période |
| Compte bancaire et identifiant | Retrouver l’opération et limiter les doublons |
| Libellé et tiers | Reconnaître le client, le fournisseur ou la nature du flux |
| Montant et sens du mouvement | Distinguer les encaissements des décaissements |
| Catégorie de trésorerie | Alimenter les lignes de synthèse |
| Statut réalisé ou prévisionnel | Éviter de compter deux fois le même paiement |
Choisir une convention de montant cohérente
Vous pouvez utiliser une colonne de montants signés, positive pour les entrées et négative pour les sorties, ou deux colonnes distinctes. L’essentiel est de conserver la même logique partout. Pour un suivi fondé sur la banque, les paiements sont enregistrés pour leur montant réellement débité ou crédité, généralement TTC. Les versements et remboursements de TVA doivent alors apparaître séparément, sans reconstituer une seconde fois la TVA déjà comprise dans ces paiements.
Automatiser l’import, le classement et les calculs
Une automatisation efficace suit une chaîne simple : récupérer les mouvements, normaliser les données, attribuer les catégories, puis calculer les soldes. Chaque étape doit rester vérifiable. Un résultat dont personne ne peut expliquer l’origine devient rapidement inutilisable pour prendre une décision.
Importer et regrouper des données depuis plusieurs fichiers, Découvrez comment utiliser Power Query dans Excel pour importer et combiner automatiquement les données d’un dossier contenant plusieurs fichiers.
Du fichier bancaire à la synthèse
Dans un tableur, l’import de fichiers CSV peut être organisé avec un outil de transformation comme Power Query dans Excel. Il permet notamment d’uniformiser les dates, de sélectionner les colonnes utiles et de consolider plusieurs fichiers. Des sommes conditionnelles ou un tableau croisé dynamique regroupent ensuite les flux par période et par catégorie. L’ajout d’un fichier doit alimenter la même procédure, plutôt que déclencher de nouveaux copier-coller.
Le calcul central reste simple : solde de fin = solde de début + encaissements − décaissements. Le solde de fin d’une période devient le solde de début de la suivante. Par exemple, avec 12 000 € au départ, 8 000 € encaissés et 9 500 € décaissés, la trésorerie finale atteint 10 500 €.
Des règles de classement avec une file d’exceptions
Le classement peut s’appuyer sur le tiers, une référence ou un mot présent dans le libellé. Prévoyez une priorité entre les règles lorsqu’elles se recoupent et laissez les opérations ambiguës « à vérifier ». Un libellé contenant le nom d’une banque peut désigner des frais, un prêt ou un transfert : le classer sans contrôle risque de fausser l’analyse.
L’automatisation peut aussi devenir un catalyseur de coordination. Ajoutez à chaque encaissement prévisionnel important un responsable et une date de confirmation. Une échéance incertaine devient alors une action concrète : relancer le client, vérifier un litige ou obtenir un engagement de paiement. Le tableau ne se contente plus de prolonger des chiffres ; il aide à réduire l’incertitude qui les entoure.
Contrôler les erreurs qui donnent une fausse impression de sécurité
Un tableau peut se recalculer parfaitement tout en reposant sur des données erronées. Le premier contrôle consiste à rapprocher le solde calculé du solde bancaire, à date et périmètre identiques. Tout écart doit être expliqué avant d’utiliser la synthèse comme base de décision.
- Imports en double : contrôlez les identifiants et les périodes déjà intégrées. À défaut d’identifiant unique, combinez plusieurs critères, puis vérifiez les doublons présumés.
- Virements internes : neutralisez-les dans les flux consolidés entre comptes inclus dans le périmètre, tout en les conservant dans le suivi de chaque compte.
- Prévision devenue réelle : rapprochez le règlement de l’échéance attendue pour ne pas conserver les deux dans la projection.
- Dates incohérentes : utilisez une règle homogène et explicitez le traitement des opérations en attente.
- Catégories manquantes : rendez leur montant visible plutôt que de les exclure silencieusement.
Affichez également la date de dernière actualisation. Un solde exact la semaine précédente peut être inadapté à une décision de paiement aujourd’hui. Pour les prévisions, distinguez les encaissements confirmés des hypothèses et testez l’effet d’un retard client ou d’une dépense imprévue.
Choisir entre tableur et logiciel selon les contraintes réelles
Le tableur convient lorsque le volume reste maîtrisable, que les règles sont stables et qu’une personne peut assurer le contrôle. Il offre une grande souplesse pour adapter les catégories et les scénarios. En contrepartie, il faut protéger les formules, documenter les imports et organiser les versions pour éviter les modifications accidentelles.
Un logiciel connecté devient intéressant avec plusieurs banques, plusieurs entités ou des prévisions partagées. Évaluez la couverture des connexions, la fréquence réelle de synchronisation, la gestion des droits, la traçabilité des corrections et les possibilités d’export. Vérifiez aussi le traitement des accès bancaires et les conditions de conservation des données.
Avant de généraliser l’outil, testez-le sur une période clôturée et rapprochez ses résultats des relevés. Ajoutez ensuite les prévisions, puis les alertes sur les seuils de trésorerie. Le bon tableau de flux de trésorerie automatique est celui dont vous pouvez expliquer chaque solde, repérer les incertitudes et déduire une action : relancer, décaler une dépense ou préparer un financement.