Financement de matériel technologique : préserver sa trésorerie sans payer le renouvellement au prix fort
Pour financer un ordinateur, un parc informatique ou une machine connectée, le choix dépend surtout de la durée d’utilisation prévue et de la trésorerie disponible. L’achat sur fonds propres évite les intérêts, le prêt étale la dépense et la location facilite certains renouvellements. Mais une mensualité basse ne garantit pas un coût réduit : frais, maintenance et conditions de sortie peuvent changer l’équilibre du contrat.
Définir le besoin avant de chercher un financement
Le financement de matériel technologique couvre notamment les ordinateurs, smartphones, tablettes, serveurs, équipements réseau et machines industrielles. Le neuf n’est pas la seule possibilité : l’occasion et le reconditionné peuvent être acceptés, selon le financeur, le fournisseur et les garanties proposées.
Estimer mensualité et coût d’un prêt équipement
Saisissez les caractéristiques du financement pour obtenir une estimation indicative du remboursement et du coût du prêt.
Résultats estimatifs
Formule utilisée pour la mensualité : M = P × r / (1 − (1 + r)−n), avec un taux mensuel égal au taux annuel divisé par 12 et n égal au nombre de mensualités. À taux nul, la mensualité correspond au capital divisé par la durée.
Cet outil ne calcule ni leasing, ni crédit-bail, ni aides, ni fiscalité personnalisée. L’amortissement linéaire affiché est une simple estimation du prix du matériel divisé par la durée saisie ; la durée fiscale n’est pas déterminée automatiquement. Les frais, assurances, taux variables et conditions contractuelles doivent être vérifiés dans l’offre réelle.
Chiffrez le projet au-delà du prix affiché. La livraison, l’installation, la migration des données, les accessoires et la sécurisation du matériel peuvent représenter une dépense supplémentaire. Les logiciels achetés peuvent parfois rejoindre le financement ; les abonnements SaaS et les services cloud relèvent souvent de contrats distincts.
Raisonnez à la maille des usages plutôt qu’à celle du catalogue : un poste de bureautique, une station de conception et un serveur critique n’ont pas le même rythme de remplacement. Les réunir dans un financement unique risque d’imposer une échéance commune à des équipements encore utiles ou déjà dépassés. Constituer des lots cohérents permet d’ajuster les durées, la maintenance et le renouvellement sans remplacer tout le parc simultanément.
Fixez ensuite une mensualité soutenable, en conservant une réserve pour les dépenses courantes et les imprévus. Pour un indépendant, préserver le fonds de roulement peut justifier un financement, même lorsque l’achat comptant reste possible.
Achat, prêt ou location : choisir selon la propriété et l’usage
La question centrale est simple : souhaitez-vous conserver le matériel longtemps ou disposer d’un service renouvelable ? L’achat convient souvent à un équipement durable. La location peut répondre à un besoin temporaire ou évolutif, à condition que le contrat autorise réellement les adaptations attendues.
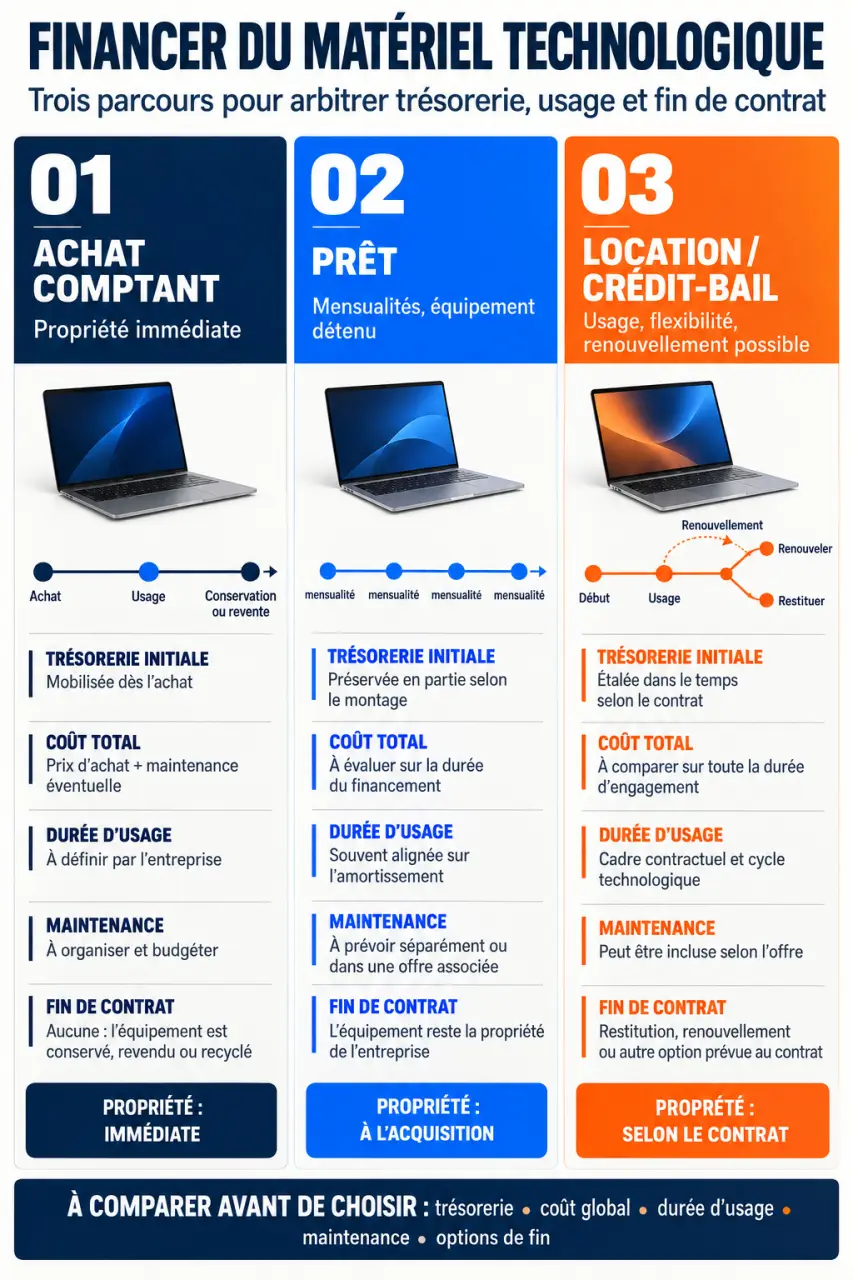
| Solution | Trésorerie initiale | Propriété | Point à vérifier |
|---|---|---|---|
| Achat sur fonds propres | Prix payé immédiatement | Acquise à l’achat | Réserve de trésorerie restante |
| Prêt équipement | Apport éventuel et frais | Acquise à l’achat | Intérêts, garanties et remboursement anticipé |
| Crédit-bail | Premier loyer éventuellement majoré | Au bailleur avant levée d’option | Prix de rachat et engagement total |
| Location financière | Selon le premier loyer et le dépôt | Au loueur | Restitution et résiliation |
| Location évolutive | Selon le contrat | Généralement au loueur | Conditions précises de remplacement |
Pour une entreprise ou un indépendant
Le prêt professionnel permet d’acheter le matériel et de rembourser progressivement. Le crédit-bail prévoit une option d’achat à une valeur définie au contrat. Le terme leasing étant employé pour différentes formules, ne présumez jamais qu’un rachat est possible : exigez une clause explicite. Une location évolutive ne signifie pas non plus que chaque remplacement est gratuit.
Pour les investissements importants, Bpifrance présente un prêt équipement à partir de 50 000 euros HT, généralement sur 2 à 7 ans, avec une durée supérieure possible au cas par cas. Le taux peut être fixe ou variable selon le barème applicable. Cofinancement et garantie Bpifrance peuvent également être étudiés sous réserve d’éligibilité.
Pour un particulier ou un étudiant
Le crédit affecté est lié à un achat déterminé, tandis que le prêt personnel laisse davantage de liberté d’utilisation. Comparez le TAEG, le montant total dû et les assurances facultatives. Le crédit renouvelable mérite une vigilance particulière : une petite échéance peut masquer un remboursement prolongé. Il n’existe pas de montant ou de durée universels ; les limites dépendent du produit et de la capacité de remboursement.
Comparer le coût complet, pas seulement la mensualité
Demandez des propositions établies sur le même périmètre : matériel identique, durée comparable et services équivalents. Un loyer comprenant assistance et maintenance ne se compare pas directement à une échéance de prêt portant uniquement sur l’équipement.
Pour chaque offre, additionnez les sommes réellement versées : apport, échéances, frais de dossier, assurance, entretien non inclus et éventuel rachat. En cas d’achat, intégrez aussi une valeur de revente prudente. Ce calcul constitue une première approche du coût total de possession, distinct du seul coût du crédit.
- Durée : évitez de rembourser un équipement longtemps après sa fin d’usage prévue.
- Taux : vérifiez s’il est fixe ou variable et, dans ce dernier cas, les modalités de variation.
- Sortie : relevez les pénalités, préavis, frais de restitution et règles de reconduction.
- Services : identifiez les délais d’intervention, exclusions et responsabilités en cas de panne.
Le reconditionné peut réduire le besoin de financement, mais vérifiez la garantie, l’état de la batterie, la réparabilité et la disponibilité des mises à jour. Pour un parc loué, demandez aussi qui organise l’effacement sécurisé des données, le réemploi et le recyclage. Un renouvellement systématique n’est pas nécessairement préférable à une maintenance qui prolonge l’usage.
Anticiper l’amortissement et les déductions fiscales
En France, un matériel acheté pour servir durablement à l’activité est généralement inscrit en immobilisation. Son coût est alors réparti par amortissement sur sa durée probable d’utilisation. Le remboursement du capital d’un prêt n’est pas une charge déductible : il faut distinguer ce remboursement, les intérêts et l’amortissement du bien.
France Num évoque une durée de 3 ans pour des équipements comme l’ordinateur, la tablette ou le smartphone. À titre d’illustration, un ordinateur de 960 euros amorti linéairement sur trois années complètes représente 320 euros par an. La durée retenue et le calcul de la première annuité dépendent toutefois de l’usage et de la mise en service.
Une tolérance fiscale permet, sous conditions, de passer directement en charges certains petits matériels d’une valeur unitaire n’excédant pas 500 euros HT. Elle ne permet pas de fractionner artificiellement un ensemble fonctionnel : des composants achetés séparément peuvent devoir être considérés ensemble.
Les loyers professionnels sont généralement déductibles lorsqu’ils répondent aux conditions fiscales applicables. Le traitement des logiciels, de la TVA et du crédit-bail mérite une validation comptable. Enfin, au régime micro, les dépenses réelles ne sont pas déduites individuellement : l’intérêt fiscal d’un achat ou d’une location doit donc être apprécié différemment.
Préparer le dossier et vérifier les aides avant de signer
Pour obtenir une proposition exploitable, présentez un projet précis plutôt qu’un simple besoin de trésorerie. Le financeur examine notamment la solvabilité, les engagements existants et la cohérence entre l’investissement et les ressources attendues.
- Réunissez les devis détaillés, avec matériel, prestations et garanties.
- Préparez les justificatifs d’identité ou d’activité, revenus ou comptes annuels, relevés bancaires et prévisionnel si nécessaire.
- Indiquez le montant demandé, l’apport éventuel et la durée souhaitée.
- Demandez une proposition écrite précisant frais, garanties, caution éventuelle et modalités de déblocage.
Avant toute commande ferme, recherchez les aides régionales et locales à la transformation numérique. Pour les particuliers, certaines CAF proposent des aides à l’équipement selon leur règlement local. Les étudiants peuvent interroger le service social de leur établissement et le Crous. Ces dispositifs ne sont ni automatiques ni uniformes : plafonds, ressources exigées et dépenses éligibles varient.
Vérifiez surtout si la demande doit précéder l’achat. Une fois les aides possibles identifiées, comparez plusieurs offres sur leur coût total et leurs obligations de fin de contrat. Le financement le plus adapté est celui qui suit la durée utile du matériel sans fragiliser votre budget.