La Chronique du Patron et la gestion d’entreprise : décider au-delà du rendement brut
Un investissement peut afficher un rendement séduisant et fragiliser la trésorerie. C’est précisément là que la culture financière devient utile au dirigeant : comprendre ce que les chiffres mesurent, ce qu’ils oublient et les décisions qu’ils permettent de prendre. La Chronique du Patron aborde la gestion d’entreprise à travers des contenus consacrés à la finance, au management et à l’entrepreneuriat. Pour en tirer parti, il faut distinguer l’information éditoriale, la simulation financière et le conseil adapté à sa situation.
La Chronique du Patron : une ressource pour éclairer les décisions du dirigeant
La Chronique du Patron est une plateforme éditoriale destinée aux entrepreneurs, dirigeants de TPE et PME, managers et responsables financiers. Son périmètre dépasse la comptabilité : finance d’entreprise, développement commercial, management d’équipe, marketing stratégique et leadership y constituent des sujets complémentaires. Une décision de recrutement, par exemple, touche simultanément la trésorerie, l’organisation et la capacité à développer le chiffre d’affaires.
Calculer rendement et cash-flow locatif
Renseignez vos données pour obtenir une estimation de la rentabilité du bien et de son cash-flow après financement et fiscalité.
Données du projet
Résultats du scénario de base
Loyers théoriques annuels = loyer mensuel × 12
Loyers effectivement encaissés = loyer mensuel × (12 − mois de vacance)
Rendement brut = loyers théoriques annuels ÷ coût total d’acquisition × 100
Rentabilité nette = (loyers effectivement encaissés − charges annuelles d’exploitation) ÷ coût total d’acquisition × 100
Cash-flow annuel = loyers effectivement encaissés − charges − échéances d’emprunt − impôts
Cash-flow mensuel = cash-flow annuel ÷ 12
Scénario dégradé
Ajoutez des mois de vacance, des charges ou des travaux afin de mesurer leur impact. Les augmentations sont appliquées aux données de base.
Hypothèses et précautions
La vacance locative est prise en compte une seule fois, dans le calcul des loyers effectivement encaissés. Ne la déduisez donc pas une seconde fois des charges ou du cash-flow.
Les impôts saisis correspondent aux impôts annuels effectivement payés : ils sont soustraits du cash-flow, mais aucun calcul ne détermine le régime fiscal applicable.
Ce calcul est une estimation fondée uniquement sur les données saisies. Les résultats doivent être vérifiés avec un professionnel, notamment pour les charges, le financement, la fiscalité et les éventuels coûts non inclus.
Pour retrouver le site, l’adresse à saisir dans le navigateur est lachroniquedupatron.fr. Mieux vaut ensuite partir d’un problème précis plutôt que parcourir indistinctement les rubriques : anticiper un manque de liquidités, apprécier un investissement ou préparer un échange avec son expert-comptable.
Les articles, guides pratiques, analyses et retours d’expérience peuvent aider à formuler les bonnes questions. Ils ne constituent toutefois ni un diagnostic individuel ni une garantie de résultat. De même, les modalités d’un éventuel accompagnement associé à la Clinique du Patron doivent être vérifiées directement : périmètre de mission, intervenants, livrables et conditions commerciales. Lire un conseil, utiliser un outil et confier une mission sont trois démarches distinctes.
Commencer par la trésorerie, puis examiner la rentabilité
Développer une culture financière ne signifie pas devenir comptable. Il s’agit de comprendre les liens entre activité, marge, résultat et argent disponible. Une entreprise bénéficiaire peut manquer de liquidités lorsque ses clients paient tard, que ses stocks augmentent ou qu’un investissement mobilise ses réserves.
Un tableau de bord centré sur les décisions
Pour une TPE, un suivi utile rapproche les encaissements attendus, les décaissements engagés, les échéances fiscales et sociales et les remboursements d’emprunt. Une PME peut y ajouter une analyse par activité ou projet. L’objectif reste identique : identifier la date d’une tension et les leviers possibles avant qu’elle ne devienne urgente.
- La marge indique ce que l’activité dégage après les coûts retenus dans son calcul.
- Le résultat mesure la performance comptable sur une période.
- La trésorerie représente les liquidités disponibles à une date donnée.
- Le cash-flow prévisionnel permet d’anticiper les flux selon des hypothèses explicites.
Ces indicateurs se complètent. Une hausse du chiffre d’affaires n’est pas nécessairement une amélioration si elle s’accompagne d’une baisse de marge ou de délais de paiement plus longs.
Conserver une capsule de décision
Pour chaque engagement important, créez une capsule de décision : une fiche datée réunissant l’objectif, les hypothèses, le scénario défavorable, le responsable et la condition de réexamen. Conservez cette photographie initiale même si les prévisions évoluent. Quelques mois plus tard, elle permettra de distinguer une erreur de raisonnement d’un changement de circonstances, sans reconstruire l’histoire après coup. Ce petit journal d’arbitrage transforme les écarts en apprentissage collectif.
Tester un investissement avec un calcul reproductible
Un calculateur de rentabilité produit un résultat à partir de données saisies. Un simulateur permet surtout de faire varier ces données pour comparer plusieurs futurs possibles. Avant d’utiliser un outil présenté sous le nom de La Chronique du Patron, vérifiez ses champs, ses conventions et les éléments réellement inclus. Un pourcentage isolé ne suffit pas à valider un projet.
Du rendement brut au cash-flow locatif
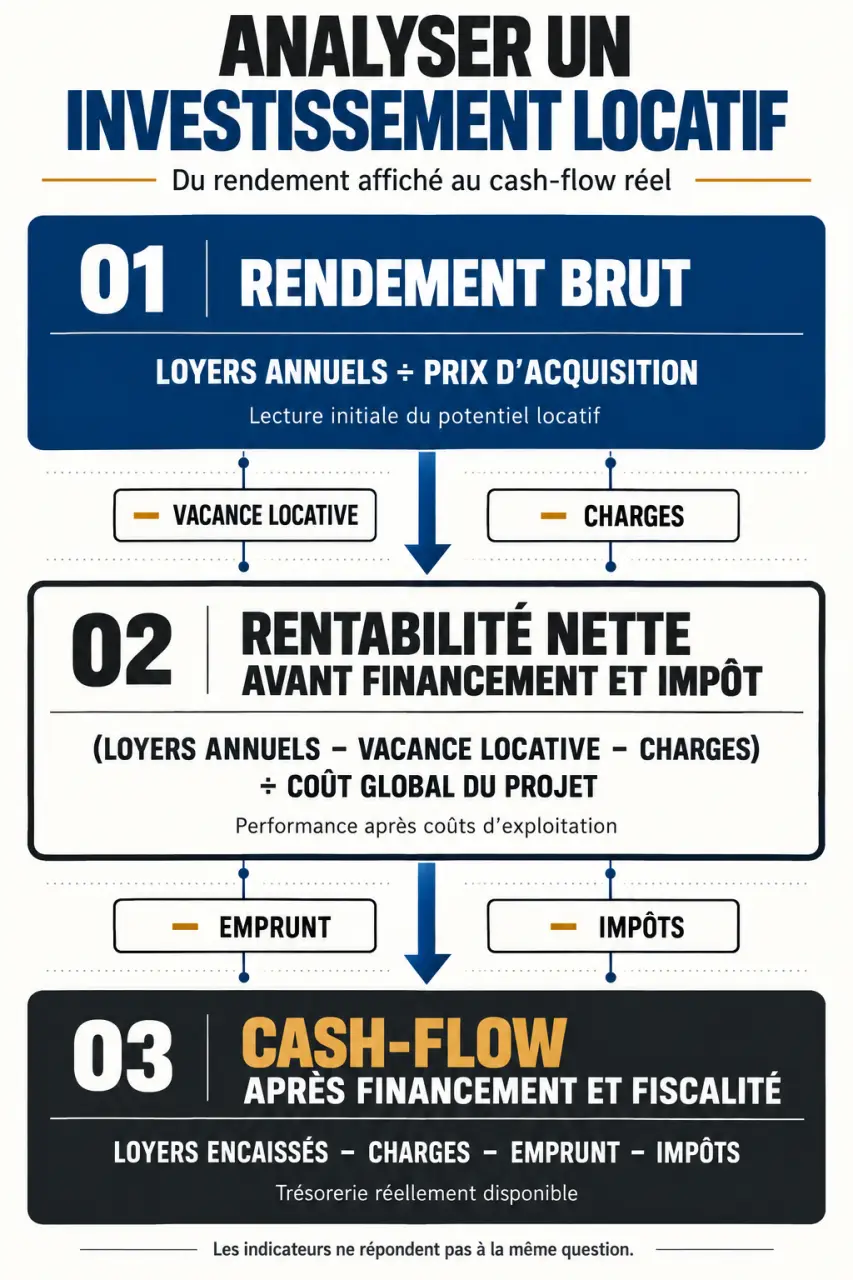
L’investissement locatif illustre bien ces distinctions. Le rendement brut rapporte généralement les loyers annuels théoriques au prix d’acquisition. Pour comparer correctement plusieurs biens, précisez si ce prix comprend les frais d’acquisition et les travaux. La rentabilité nette d’exploitation déduit les charges supportées par le propriétaire, mais ne doit pas être confondue avec un rendement après impôt.
La logique de calcul peut être présentée ainsi :
- Rendement brut : loyers annuels théoriques divisés par le coût d’acquisition retenu, puis multipliés par 100.
- Rendement net avant financement et impôt : loyers effectivement encaissés moins charges d’exploitation, divisés par le coût total retenu, puis multipliés par 100.
- Cash-flow après financement et fiscalité : encaissements moins dépenses décaissées, échéances d’emprunt et impôts effectivement payés sur la période.
Intégrez notamment la vacance locative, la taxe foncière restant à votre charge, les assurances, l’entretien et les frais de gestion locative. Évitez les doubles comptes : une vacance déjà déduite des loyers encaissés ne doit pas être retirée une seconde fois.
Comparer des scénarios plutôt qu’un seul résultat
Construisez une hypothèse centrale et une hypothèse dégradée : location plus tardive, travaux supplémentaires ou charges supérieures aux prévisions. Observez ensuite le besoin de trésorerie et l’épargne de précaution nécessaire. Un projet rentable sur la durée peut imposer un effort mensuel que son porteur ne peut pas supporter. La capacité à financer les écarts compte autant que le rendement affiché.
Comparer la fiscalité sans mélanger patrimoine personnel et entreprise
Avant toute comparaison fiscale, identifiez qui investit : le dirigeant à titre personnel, une société dédiée ou l’entreprise d’exploitation. La fiscalité, le financement et les conséquences d’une revente peuvent différer. Un calcul personnel ne se transpose donc pas automatiquement à un investissement porté par une société.
| Situation à examiner | Logique générale | Point de vigilance |
|---|---|---|
| Location nue au micro-foncier | Abattement forfaitaire, sous conditions d’éligibilité. | Comparer l’abattement aux charges réellement supportées. |
| Location meublée au régime micro applicable | Calcul forfaitaire relevant des bénéfices industriels et commerciaux. | Vérifier la catégorie de location et les règles en vigueur. |
| Location au régime réel | Prise en compte des charges admises selon le cadre fiscal. | Intégrer les obligations comptables et les règles propres à l’activité. |
Le micro-foncier et le régime micro de la location meublée ne sont pas interchangeables. Au réel, la location meublée peut permettre des amortissements sous conditions et avec des limites. Un amortissement n’est pas une sortie de trésorerie, tandis que le remboursement du capital emprunté consomme des liquidités sans constituer, en principe, une charge déductible.
La comparaison doit intégrer l’imposition, les prélèvements ou cotisations sociales applicables, les frais comptables et les conséquences de sortie. Faites valider les hypothèses par un professionnel avant une option fiscale ou un engagement irréversible.
Organiser l’arbitrage entre finance, équipe et RSE
Le dirigeant fixe les priorités et le niveau de risque acceptable. Le responsable financier, l’expert-comptable ou le conseil externe vérifie les hypothèses et met en évidence les conséquences. Leur dialogue gagne à porter sur des choix concrets : investir maintenant, différer, réduire le périmètre ou conserver davantage de liquidités.
La gouvernance doit aussi intégrer les effets sociaux et environnementaux. Un équipement moins cher peut entraîner davantage de maintenance, une consommation énergétique supérieure ou des contraintes pour les salariés. À l’inverse, une dépense responsable doit être évaluée avec des hypothèses vérifiables, sans lui attribuer automatiquement un gain financier.
Retenez quelques indicateurs adaptés : consommation d’énergie, sécurité, rotation des équipes, délais fournisseurs et trésorerie disponible. Associez à chacun un responsable et une fréquence de suivi. Les obligations de reporting, notamment celles liées à la CSRD, doivent être vérifiées selon le périmètre applicable à l’entreprise.
L’usage le plus utile des ressources de La Chronique du Patron consiste ainsi à transformer une lecture en action : préciser une question, documenter les chiffres, comparer les options, puis décider avec les interlocuteurs compétents.