Découvert bancaire 2026 : pas de suppression, mais un contrôle des petits montants
Le découvert bancaire ne disparaît pas en 2026. Le changement annoncé pour novembre concerne son encadrement : certaines demandes, y compris pour de petits montants ou de courtes durées, devront faire l’objet d’une analyse de solvabilité. Il ne s’agit donc pas d’interdire les comptes temporairement négatifs, mais de mieux vérifier la capacité du client à rembourser. Voici les repères pour distinguer les nouvelles obligations des banques de leurs conséquences sur votre compte.
Novembre 2026 : un cadre renforcé, pas une interdiction
La réforme rapproche davantage le découvert des règles du crédit à la consommation. Lorsqu’une banque accepte qu’un compte passe dans le rouge, elle avance de l’argent au client. Même si cette avance est modeste ou très brève, elle constitue un engagement financier dont le remboursement doit rester soutenable.
Testez vos connaissances sur le découvert bancaire en 2026
Répondez aux six questions, une par une. Après chaque réponse validée, une explication courte s’affiche.
Ce changement découle de la directive européenne (UE) 2023/2225, transposée en France par l’ordonnance du 3 septembre 2025. L’application des nouvelles règles est annoncée pour novembre 2026. Des décrets et arrêtés d’application doivent encore préciser certaines modalités : il faut donc distinguer le principe de la réforme de ses détails opérationnels.
La banque conserve son rôle de décision. Un découvert n’est pas un droit automatique aujourd’hui et ne le deviendra pas avec la réforme. À l’inverse, le nouveau cadre ne signifie pas que tous les établissements devront supprimer les autorisations qu’ils accordent.
| Point à retenir | Ce que prévoit le changement |
|---|---|
| Existence du découvert | Il reste possible, sous réserve de l’accord de la banque. |
| Petites avances | Elles entrent davantage dans le champ de la protection du consommateur. |
| Octroi d’une autorisation | Le contrôle de la capacité de remboursement est renforcé pour les demandes concernées. |
| Conditions du compte | La convention de compte reste une référence essentielle. |
Moins de 200 euros ou moins d’un mois : les petits découverts aussi concernés
Les montants inférieurs à 200 euros et les découverts remboursables en moins d’un mois sont au cœur de l’élargissement annoncé. Le message est simple : une avance ne doit plus être considérée comme négligeable uniquement parce qu’elle est faible ou rapidement remboursée.
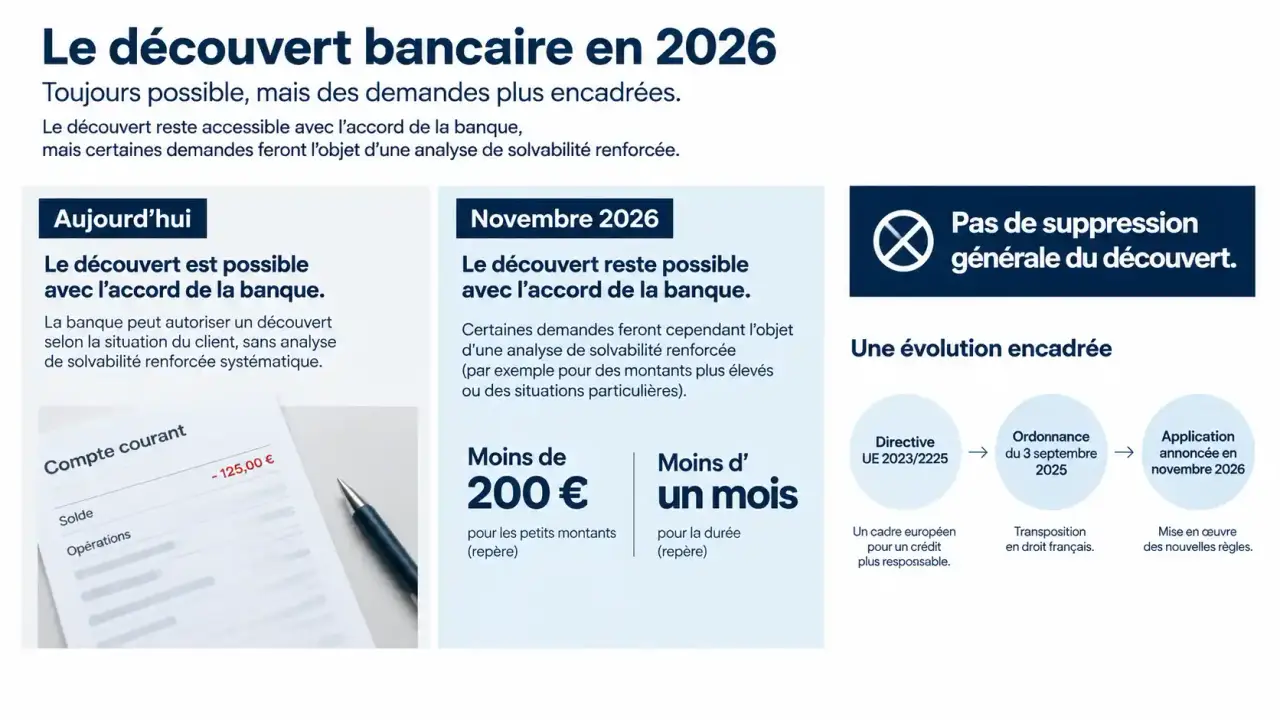
Ces repères ne constituent ni un plafond national de découvert ni une durée universelle d’autorisation. Ils ne signifient pas non plus qu’un découvert supérieur à 200 euros échapperait aux règles du crédit. Ils servent à comprendre pourquoi de petites facilités, jusqu’ici soumises à un encadrement plus léger, sont désormais visées.
Un besoin ponctuel reste différent d’un déficit récurrent
Un client qui demande une autorisation de 150 euros pour absorber un décalage entre un prélèvement et son salaire peut être concerné par le contrôle renforcé. Le faible montant ne suffira pas à écarter l’examen de sa situation. Cela ne signifie toutefois ni refus automatique ni obligation de présenter un dossier identique à celui d’un prêt important.
Le découvert peut se comparer au soufflet d’un accordéon : il offre une marge de mouvement, mais doit pouvoir se refermer. Pour évaluer votre besoin, regardez non seulement le point le plus bas du compte, mais aussi la date à laquelle il redevient positif. Si chaque salaire comble le découvert précédent sans rétablir durablement l’équilibre, augmenter le plafond risque surtout d’agrandir un manque de trésorerie permanent.
La solvabilité : ce que la banque cherchera à vérifier
Analyser la solvabilité consiste à apprécier votre capacité à rembourser l’avance accordée. L’objectif n’est pas simplement de constater qu’un revenu arrive sur le compte, mais de vérifier qu’après les dépenses et engagements habituels, le remboursement reste réaliste.
Selon la situation et les modalités applicables, l’établissement peut s’appuyer sur les informations qu’il détient ou demander des éléments complémentaires : revenus, charges régulières, crédits en cours ou justificatifs actualisés. Il serait prématuré d’annoncer une liste unique de documents ou un délai de traitement identique dans toutes les banques.
Un contrôle renforcé ne signifie pas une acceptation garantie
Une situation jugée soutenable peut permettre l’octroi du découvert demandé. À l’inverse, la banque peut proposer un montant inférieur ou refuser l’autorisation si elle estime le remboursement trop incertain. La réforme vise à mieux encadrer cette décision, pas à imposer un accord dès qu’un dossier est présenté.
Pour un indépendant aux revenus variables ou un salarié dont les dépenses sont concentrées en début de mois, expliquer le calendrier des encaissements peut être utile. Présenter un besoin précis, avec une perspective crédible de retour à un solde positif, est plus éclairant qu’une demande de plafond sans lien avec le fonctionnement réel du compte.
Autorisation, dépassement et agios : ce qui reste à distinguer
La réforme ne rend pas tous les soldes négatifs équivalents. Pour comprendre les conséquences sur votre compte, il faut d’abord identifier la nature de l’accord conclu avec la banque.
- Le découvert autorisé repose sur un accord qui précise notamment un montant, une durée et des conditions tarifaires.
- Le dépassement correspond à un solde débiteur sans autorisation suffisante, notamment lorsque le plafond convenu est franchi. Une tolérance ponctuelle ne vaut pas autorisation permanente.
- Les agios désignent les intérêts et frais liés à l’utilisation du découvert selon les conditions applicables. Ils ne concernent pas uniquement les dépassements.
Une facilité de caisse sert généralement à couvrir un décalage bref de trésorerie. Un crédit renouvelable constitue, lui, un contrat distinct : il ne doit pas être confondu avec une simple autorisation de solde négatif. Le rapprochement réglementaire avec le crédit à la consommation n’efface pas ces différences de fonctionnement.
Le nouveau cadre ne rend pas le découvert gratuit. Des intérêts débiteurs peuvent rester dus, y compris dans la limite autorisée. En cas d’incident, d’autres frais peuvent s’ajouter selon leur nature, les plafonds légaux et la situation du client. Consultez donc la brochure tarifaire autant que le montant de votre autorisation.
Les vérifications utiles pour votre compte dès maintenant
Si vous disposez déjà d’un découvert autorisé, ne concluez pas qu’il sera supprimé en novembre 2026. Le sort d’un contrat existant ne se déduit pas des seules règles concernant une nouvelle demande. Les dispositions transitoires, les textes d’application et les éventuelles communications de votre banque doivent être examinés avant d’anticiper une modification.
Le cadre s’impose aux établissements entrant dans son champ, y compris lorsqu’ils proposent leurs services en ligne. En revanche, les plafonds accordés, les tarifs et les procédures ne deviennent pas identiques partout.
- Relisez votre convention de compte : repérez le plafond autorisé, la durée d’utilisation et les conditions de retour à un solde positif.
- Vérifiez vos frais : distinguez les intérêts du découvert des frais liés aux incidents de paiement.
- Précisez votre besoin : montant nécessaire, dépense à couvrir et date probable de remboursement.
- Demandez une confirmation écrite : faites préciser les conditions de toute nouvelle autorisation ou modification proposée.
Si vous anticipez une difficulté, contactez la banque avant le rejet d’un paiement. Un ajustement des dates de prélèvement ou un accompagnement budgétaire peut parfois mieux répondre au problème qu’un plafond plus élevé. L’enjeu du découvert bancaire en 2026 n’est pas sa disparition : c’est un accès davantage encadré, qui invite à vérifier que cette souplesse reste temporaire et supportable.