Tableau de bord comptable : repérer les écarts avant que la trésorerie ne se tende
Un tableau de bord comptable rassemble les chiffres essentiels pour suivre la rentabilité, surveiller la trésorerie et décider sans attendre le bilan annuel. Pour le construire, partez des décisions à prendre, choisissez quelques indicateurs fiables, puis comparez les résultats au budget et aux périodes précédentes. Sa valeur tient moins au nombre de graphiques qu’à sa capacité à déclencher une action au bon moment.
Un outil de décision, pas une comptabilité miniature
Le tableau de bord comptable synthétise des données issues de la comptabilité, de la facturation, de la banque et, si nécessaire, de l’activité opérationnelle. Il aide le dirigeant à répondre à des questions concrètes : les ventes couvrent-elles les charges ? Les clients paient-ils à temps ? Peut-on financer un recrutement sans fragiliser les prochaines échéances ?
Les frontières entre les différents tableaux de bord restent souples, mais leur priorité diffère :
- Comptable : suivre les produits, les charges, les soldes et le résultat à partir des écritures comptables.
- Financier : analyser la trésorerie, les besoins de financement et les équilibres financiers.
- De gestion : croiser les résultats financiers avec les volumes, la productivité ou les performances commerciales.
- Reporting : restituer périodiquement ces informations à des destinataires définis.
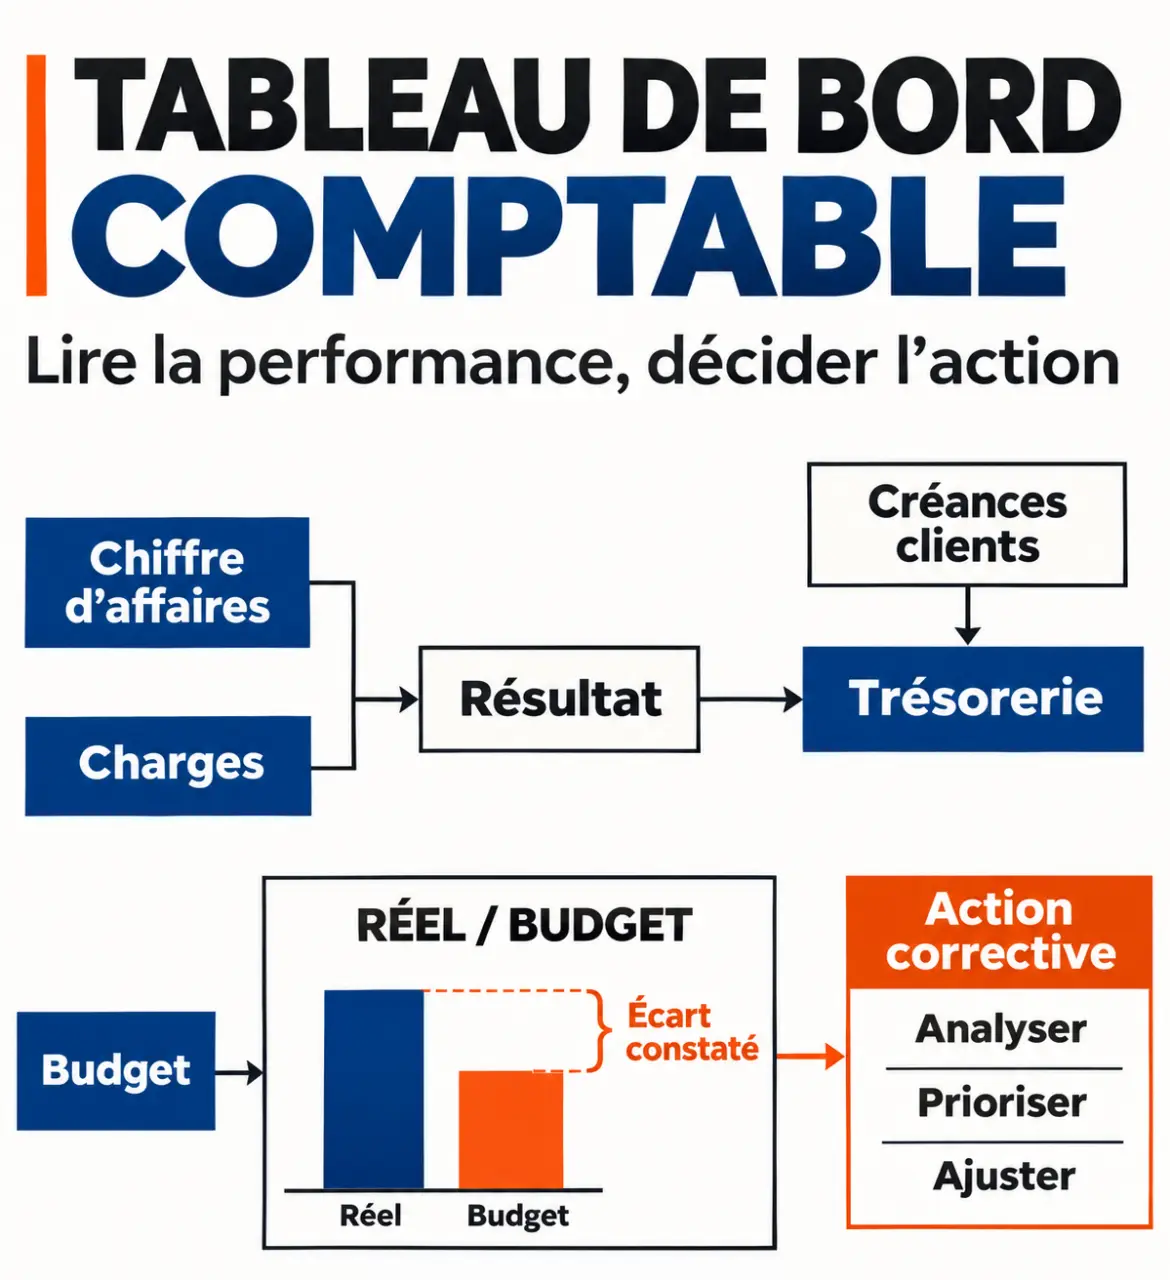
Une entreprise rentable peut manquer de liquidités si ses clients règlent tard ou si ses stocks augmentent. Le résultat et le solde bancaire doivent donc être lus ensemble, sans être confondus. Le premier mesure une performance comptable ; le second reflète les mouvements d’argent effectivement intervenus.
Choisir les indicateurs qui éclairent vos priorités
Retenez d’abord 2 ou 3 objectifs de pilotage, puis environ 6 à 10 indicateurs. La méthode SMART aide à préciser une cible spécifique, mesurable, atteignable, réaliste et temporelle. Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale ou augmenter le chiffre d’affaires de 10 % sur le prochain trimestre constitue, par exemple, un objectif à adapter à votre situation.
Le socle financier à personnaliser
| Indicateur | Calcul ou contenu | Décision éclairée |
|---|---|---|
| Chiffre d’affaires | Ventes de biens et prestations sur la période, hors taxes | Vérifier la dynamique commerciale |
| Marge commerciale | Ventes de marchandises HT − coût d’achat des marchandises vendues | Revoir les prix ou les achats |
| Résultat d’exploitation | Produits d’exploitation − charges d’exploitation | Évaluer la rentabilité de l’activité courante |
| Trésorerie disponible | Soldes bancaires et caisse mobilisables à la date retenue | Préparer les décaissements proches |
| Créances clients échues | Montants restant dus après leur date d’échéance | Prioriser les relances |
| BFR d’exploitation simplifié | Stocks + créances d’exploitation − dettes d’exploitation | Repérer l’argent immobilisé dans le cycle d’activité |
Ajoutez les charges fixes, la masse salariale ou l’excédent brut d’exploitation si ces mesures répondent à vos enjeux. Définissez précisément chaque formule : une « marge brute » n’a pas nécessairement le même périmètre dans un commerce et une société de services.
Relier les chiffres à la réalité du métier
Un commerçant surveillera la rotation des stocks ; un cabinet libéral, les actes réalisés et les honoraires encaissés ; une société de services, les heures facturables. Ces indicateurs opérationnels expliquent les variations financières : une baisse du chiffre d’affaires peut venir d’un recul des volumes, d’une baisse des prix ou d’un décalage de facturation. La réponse ne sera pas la même.
Construire un modèle fiable, de la collecte à la lecture
Un tableur peut suffire pour démarrer. Organisez-le en onglets distincts : données brutes, revenus, dépenses, trésorerie, budget et synthèse des indicateurs. Conservez les imports d’origine séparément des calculs pour pouvoir retrouver l’origine d’un montant et corriger une anomalie sans casser le modèle.
- Définissez le périmètre : entreprise, établissement ou activité, avec une période et des règles HT ou TTC explicites.
- Identifiez les sources : logiciel comptable, facturation, paie, banque et données métier.
- Documentez chaque indicateur : formule, responsable, fréquence et date de dernière actualisation.
- Contrôlez les rapprochements : totaux comptables, soldes bancaires, doublons et factures manquantes.
- Testez une période connue : faites valider les résultats avant de généraliser le suivi.
En comptabilité d’engagement, vérifiez notamment que les charges et produits sont rattachés à la bonne période. Un résultat mensuel incomplet, faute de factures ou d’écritures d’ajustement, doit être signalé comme provisoire.
Le tableur devient parfois une béquille invisible lorsqu’une seule personne sait réparer ses formules. Pour éviter cette dépendance, prévoyez une courte notice de reprise : emplacement des exports, ordre des imports, cellules modifiables et contrôles attendus. Faites ensuite réaliser une actualisation par un collègue. Ce test de transmission révèle souvent davantage de fragilités qu’un graphique supplémentaire.
Sur la page de synthèse, affichez le mois courant, le cumul depuis le début de l’exercice, le budget et la période comparable en N-1. Une courbe convient aux tendances ; des barres aux comparaisons. Visez une lecture des messages essentiels en moins de 30 secondes, sans masquer les réserves sur la qualité des chiffres.
Transformer les écarts en actions et en prévisions
Voici un exemple fictif de suivi mensuel. Les écarts se calculent ici par différence entre le réel et le budget.
| Indicateur | Budget | Réel | Écart |
|---|---|---|---|
| Chiffre d’affaires HT | 50 000 € | 45 000 € | −5 000 € |
| Charges d’exploitation | 40 000 € | 39 000 € | −1 000 € |
| Résultat d’exploitation | 10 000 € | 6 000 € | −4 000 € |
Les charges sont inférieures au budget, mais leur baisse ne compense pas celle des ventes. Il faut examiner les volumes, les prix et les charges peu ajustables avant de décider. Une réduction générale des dépenses pourrait, par exemple, pénaliser une activité commerciale déjà ralentie.
Chaque alerte doit déboucher sur une action, un responsable et une échéance. Définissez les seuils selon vos contraintes : trésorerie minimale nécessaire aux paiements prioritaires, niveau de créances échues acceptable ou marge plancher. Une couleur seule ne suffit pas : ajoutez un commentaire expliquant la cause et la réponse prévue.
Actualisez généralement la rentabilité chaque mois et la trésorerie chaque semaine lorsque la situation le justifie. Complétez les soldes constatés par un prévisionnel d’encaissements et de décaissements. Conservez le budget initial comme référence et révisez séparément les prévisions : cela permet de mesurer les écarts sans effacer l’objectif de départ.
Choisir l’outil et l’accompagnement selon la complexité
| Solution | Usage pertinent | Point de vigilance |
|---|---|---|
| Excel ou Google Sheets | Démarrage, modèle personnalisé, sources limitées | Imports manuels, erreurs de formule et gestion des versions |
| Logiciel comptable ou métier | Suivi intégré aux écritures et à la facturation | Souplesse des indicateurs et qualité des exports |
| Solution BI | Croisement de plusieurs sources, entités ou activités | Paramétrage, maintenance des connexions et compétences nécessaires |
Comparez le coût global : abonnement, mise en place, formation et temps de maintenance. Lors d’une démonstration, demandez un test sur vos propres exports, vérifiez la traçabilité des calculs et observez comment les erreurs d’import sont signalées. L’automatisation accélère la collecte ; elle ne garantit pas, à elle seule, la justesse des données.
Limitez les accès selon les fonctions, protégez les informations sensibles et prévoyez des sauvegardes. Enfin, distinguez logiciel et expertise : l’expert-comptable sécurise l’interprétation comptable et fiscale ; un DAF externe peut structurer budgets, prévisions et revues de performance. Le bon dispositif associe un outil maintenable à une analyse régulière, plutôt qu’un reporting sophistiqué que personne n’utilise.