Agios bancaires : un découvert autorisé n’est pas un découvert gratuit
Les agios bancaires correspondent aux intérêts facturés lorsque votre compte passe dans le rouge et, au sens large, aux frais associés au découvert. Une autorisation de découvert ne signifie donc pas que son utilisation est gratuite. Pour comprendre le montant prélevé, il faut distinguer les intérêts débiteurs, les éventuelles commissions d’intervention et les frais de rejet : ils ne rémunèrent pas la même chose et ne suivent pas les mêmes règles.
Un solde négatif, trois situations à distinguer
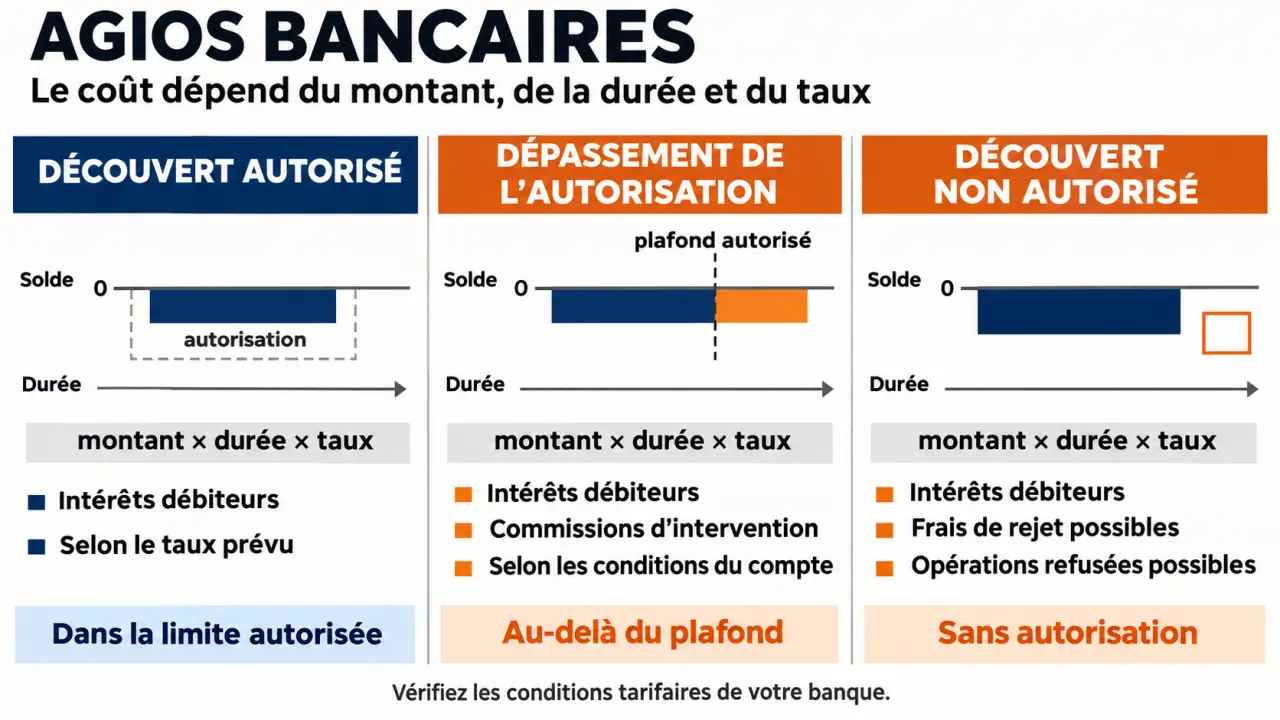
Quand votre compte devient débiteur, la banque vous avance de l’argent. Les intérêts débiteurs rémunèrent cette avance. Leur montant dépend principalement de la somme utilisée, de la durée du découvert et du taux annuel prévu dans votre convention de compte.
Calculer ses intérêts de découvert
Estimez les intérêts débiteurs à partir du montant, de la durée et du taux annuel.
Intérêts débiteurs estimés
1,48 €
Calcul : 300 € × 15 jours × 0,12 ÷ 365 = 1,48 €
À savoir : cette estimation porte uniquement sur les intérêts débiteurs. Elle n’intègre ni minimum forfaitaire, ni commissions d’intervention, ni frais de rejet, ni variation du solde, ni dates de valeur.
Exemples de référence
- 300 € pendant 15 jours à 12 % : 1,47 € (valeur de référence indiquée).
- 500 € pendant 10 jours à 15,90 % : 2,18 €.
Avec la formule ci-dessus et un arrondi classique au centime, le premier exemple donne 1,48 € (300 × 15 × 0,12 ÷ 365). La valeur de référence de 1,47 € présente donc un léger écart avec ce calcul.
L’autorisation de découvert fixe un cadre : un montant maximal et des conditions de durée. Une opération acceptée au-delà de ce cadre ne constitue pas une augmentation durable de votre autorisation.
| Situation du compte | Intérêts possibles | Autres conséquences |
|---|---|---|
| Découvert dans les limites autorisées | Taux convenu avec la banque, sauf franchise prévue | Pas de commission d’intervention du seul fait d’un découvert conforme |
| Dépassement du montant ou de la durée autorisés | Taux de dépassement selon le contrat | Commissions d’intervention ou rejet possibles |
| Solde négatif sans autorisation | Taux applicable au découvert non autorisé | Acceptation ponctuelle ou refus des opérations |
Les intérêts se constituent pendant le découvert, mais leur prélèvement peut intervenir plus tard, notamment trimestriellement selon le contrat. Un débit d’agios alors que le compte est redevenu positif n’est donc pas nécessairement une erreur.
À l’inverse, une autorisation inutilisée ne produit pas d’intérêts débiteurs. Des frais de mise en place ou de gestion peuvent néanmoins exister si la tarification les prévoit : ils doivent être distingués du coût de l’argent effectivement emprunté.
Calculer les intérêts et repérer ce qui augmente la facture
La formule avec deux exemples concrets
Pour un montant et un taux constants, le calcul sur une base de 365 jours est le suivant : intérêts = montant du découvert × nombre de jours × taux annuel / 365. Le taux doit être écrit sous forme décimale : 12 % devient 0,12.
- Pour 300 € pendant 15 jours à 12 % : 300 × 15 × 0,12 / 365 = 1,47 € après arrondi.
- Pour 500 € pendant 10 jours à 15,90 % : 500 × 10 × 0,159 / 365 = 2,18 € après arrondi.
Ces exemples portent uniquement sur les intérêts proportionnels. Si le solde change pendant la période, il faut calculer les intérêts pour chaque montant et chaque durée, puis additionner les résultats. En cas de dépassement, le décompte peut également distinguer plusieurs taux selon les modalités contractuelles.
Le minimum forfaitaire peut modifier le résultat
La brochure tarifaire peut prévoir un minimum forfaitaire d’agios. Lorsque les intérêts calculés sont très faibles, ce minimum peut s’y substituer dans les conditions prévues. Le montant réellement facturé peut donc dépasser le résultat de votre calcul. Ce mécanisme bénéficie d’un régime particulier pour les petits découverts, notamment ceux inférieurs à 400 € : il ne faut pas l’assimiler automatiquement à une erreur.
Pour vérifier votre relevé, demandez le détail des montants débiteurs, des jours retenus, des taux et du minimum éventuellement appliqué. Consultez aussi les dates de valeur : elles peuvent expliquer une différence avec un calcul fondé uniquement sur les dates d’affichage des opérations.
Les plafonds ne concernent pas tous les frais de la même façon
Le taux d’usure encadre le coût du découvert
Il n’existe pas un tarif unique des agios bancaires. Le taux dépend de l’établissement, de votre contrat et de la situation du compte. Pour comparer deux offres, examinez le taux du découvert autorisé, celui du dépassement, le minimum forfaitaire et les éventuels frais liés à l’autorisation.
Taux d’usure 2026 : plafonds légaux et coût du découvert, Consultez les taux d’usure officiels du quatrième trimestre 2026 et les règles encadrant le coût des crédits et des découverts.
Le coût du découvert doit respecter les règles relatives au taux d’usure, sous réserve des dispositions particulières applicables. Ce seuil évolue : un pourcentage trouvé dans un ancien article ne permet pas de vérifier une facturation actuelle. Le taux débiteur seul ne suffit pas toujours ; le taux effectif tient compte des frais devant légalement entrer dans son calcul.
Commissions d’intervention et rejets : deux facturations distinctes
La commission d’intervention rémunère le traitement d’une opération entraînant une irrégularité du compte. Elle peut s’ajouter aux intérêts. Pour les particuliers agissant à titre non professionnel, elle est plafonnée à 8 € par opération et 80 € par mois.
Pour les bénéficiaires de l’offre spécifique destinée aux clients financièrement fragiles, les commissions d’intervention sont limitées à 4 € par opération et 20 € par mois. Un plafonnement global de certains frais d’incidents existe également : il est notamment de 25 € par mois pour les clients détectés comme fragiles, selon les conditions applicables. Ces dispositifs ne constituent pas un plafond général des intérêts débiteurs.
Si la banque refuse une opération, des frais de rejet peuvent être facturés. Leurs règles dépendent de l’opération concernée : ne leur appliquez pas automatiquement le plafond des commissions d’intervention. Vérifiez le libellé exact avant de comparer les montants.
Réduire les agios et faire vérifier une facturation
La mesure la plus efficace consiste à réduire le montant emprunté et le nombre de jours à découvert. Si vous disposez d’une épargne accessible, réalimenter rapidement le compte peut limiter les intérêts et prévenir un dépassement. Vérifiez toutefois les délais du virement et les dépenses encore en attente.
Pensez au solde de sécurité comme à un ressort : il absorbe un décalage ponctuel entre une facture et un revenu, puis doit retrouver sa position initiale. S’il reste comprimé chaque mois, le problème n’est plus seulement le taux bancaire, mais un manque de marge récurrent. Reconstituer ce petit tampon après chaque utilisation évite de considérer le découvert autorisé comme de l’argent disponible.
- Placez une alerte avant zéro, en tenant compte des prélèvements à venir.
- Rapprochez les échéances de vos revenus lorsque les organismes acceptent un changement de date.
- Anticipez les dépenses annuelles avec une provision mensuelle plutôt qu’un découvert prévisible.
- Négociez un cadre adapté si le décalage est ponctuel : plafond, durée, taux ou franchise d’agios.
- Envisagez une carte à autorisation systématique pour mieux contrôler les paiements, sans la considérer comme une garantie contre tous les incidents.
Si une somme paraît anormale, adressez une réclamation écrite avec le relevé concerné et demandez le décompte détaillé. Distinguez une erreur de calcul d’une demande de geste commercial. En cas de désaccord persistant, suivez la procédure de réclamation de la banque, puis les modalités de saisine du médiateur. Si le découvert revient chaque mois, demandez aussi un examen de votre situation et des protections éventuellement accessibles.