Bilan fonctionnel : des reclassements aux trois indicateurs qui expliquent la trésorerie
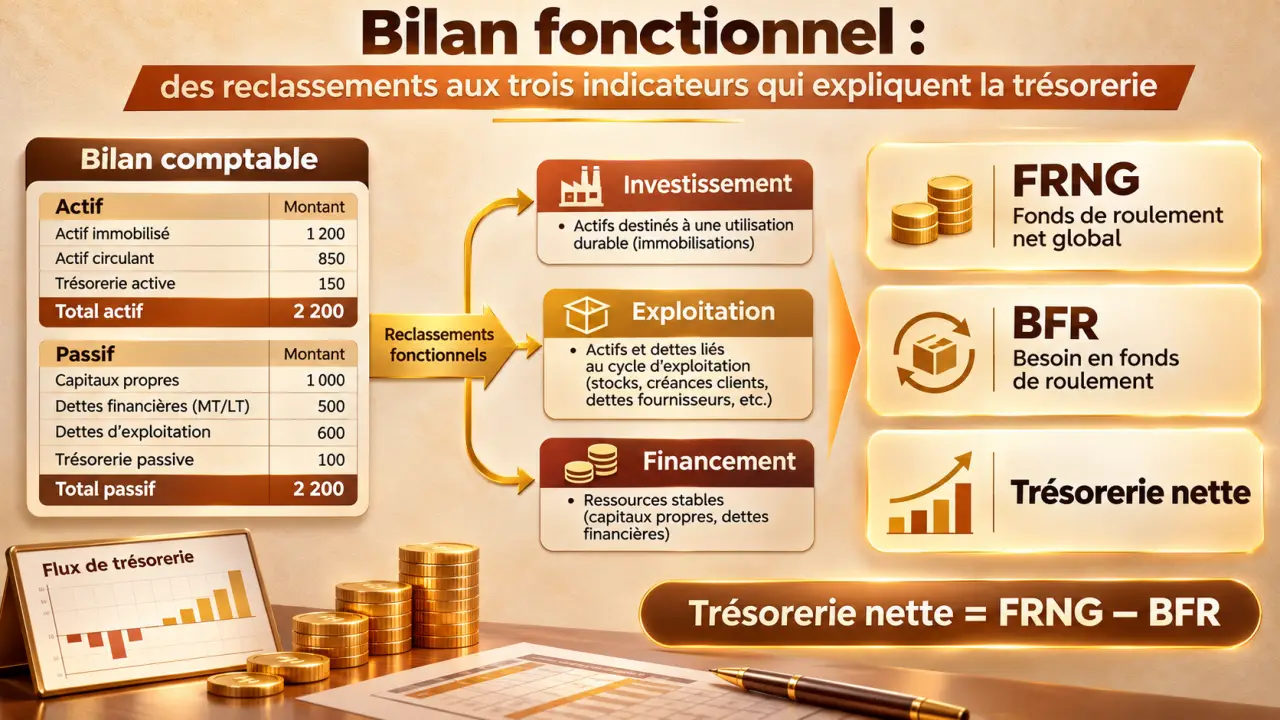
Le bilan fonctionnel réorganise le bilan comptable pour répondre à une question : les financements de l’entreprise couvrent-ils ses investissements et les besoins de son activité ? Sa lecture repose sur trois indicateurs : le fonds de roulement net global, le besoin en fonds de roulement et la trésorerie nette. Pour les interpréter correctement, il faut d’abord classer chaque poste selon sa fonction.
Une lecture du bilan centrée sur l’origine et l’utilisation des financements
Dans un bilan fonctionnel, les emplois désignent l’utilisation des financements : acheter une machine, constituer des stocks ou accorder un délai de paiement aux clients. Les ressources correspondent à leur origine : capitaux propres, emprunts, crédit accordé par les fournisseurs, notamment.
Calculer le FRNG, le BFR et la trésorerie nette
Saisissez les postes du bilan fonctionnel en euros. Les résultats se mettent à jour automatiquement.
Résultats du bilan fonctionnel
Un FRNG positif signifie que les ressources stables couvrent les emplois stables. Le BFR représente le financement nécessaire aux décalages entre encaissements et décaissements.
Le document distingue les cycles d’investissement, de financement et d’exploitation. Les opérations hors exploitation et la trésorerie sont isolées pour ne pas mélanger des besoins de nature différente. Contrairement au bilan financier, le classement ne repose donc pas principalement sur la liquidité des actifs ou l’exigibilité des dettes.
| Ensemble fonctionnel | Emplois | Ressources |
|---|---|---|
| Investissement et financement durables | Immobilisations en valeur brute | Capitaux propres, amortissements, dépréciations, provisions et dettes financières selon les retraitements retenus |
| Exploitation | Stocks, créances clients, autres créances d’exploitation | Dettes fournisseurs, dettes sociales et fiscales d’exploitation |
| Hors exploitation | Créances sur cessions d’immobilisations, notamment | Dettes sur immobilisations, dividendes à payer, notamment |
| Trésorerie | Disponibilités et placements assimilables à la trésorerie | Découverts et concours bancaires courants |
Un emprunt n’est pas automatiquement reclassé en dette circulante parce qu’une échéance intervient prochainement. Dans l’approche fonctionnelle, sa fonction de financement durable prime, sous réserve d’isoler les concours bancaires courants et les intérêts courus.
Passer du bilan comptable au bilan fonctionnel sans fausser les masses
La construction nécessite le bilan comptable, son annexe et le détail des comptes concernés. Préparez un tableau de passage indiquant, pour chaque poste, son montant comptable, son retraitement et sa destination fonctionnelle. Cette traçabilité facilite les contrôles et les comparaisons entre exercices.
Reprendre les immobilisations et leurs financements
Les immobilisations sont généralement inscrites pour leur valeur brute dans les emplois stables. Les amortissements et dépréciations cumulés sont alors intégrés aux ressources stables : ils ne constituent pas un nouvel encaissement, mais permettent cette présentation en valeurs brutes. Les actifs circulants sont également repris en brut lorsque leurs dépréciations sont reclassées en ressources stables.
Lorsqu’un retraitement du crédit-bail est retenu, le bien est réintégré aux emplois stables, avec en contrepartie les amortissements théoriques et la dette financière résiduelle correspondante. Ce traitement suppose de disposer des informations contractuelles ; il ne consiste pas à ajouter simplement les loyers au bilan.
Séparer exploitation, hors exploitation et trésorerie
- Dettes financières : retirer les découverts, classés en trésorerie passive, et isoler les intérêts courus non échus, généralement hors exploitation.
- Dettes fiscales : distinguer notamment la TVA liée à l’exploitation de l’impôt sur les bénéfices, généralement classé hors exploitation.
- Comptes courants d’associés : examiner leur blocage et leurs conditions de remboursement pour apprécier leur caractère durable ou leur classement en financement à court terme.
- Placements : ne retenir en trésorerie active que ceux dont la disponibilité et la liquidité justifient ce classement.
- Effets escomptés non échus : les réintégrer aux créances clients et à la trésorerie passive dans l’analyse fonctionnelle usuelle.
Les écarts de conversion demandent également un examen des créances ou dettes auxquelles ils se rapportent. Enfin, vérifiez que le total des emplois égale celui des ressources après tous les retraitements : une contrepartie oubliée suffit à rendre les indicateurs incohérents.
Calculer le FRNG, le BFR et la trésorerie sur un exemple cohérent
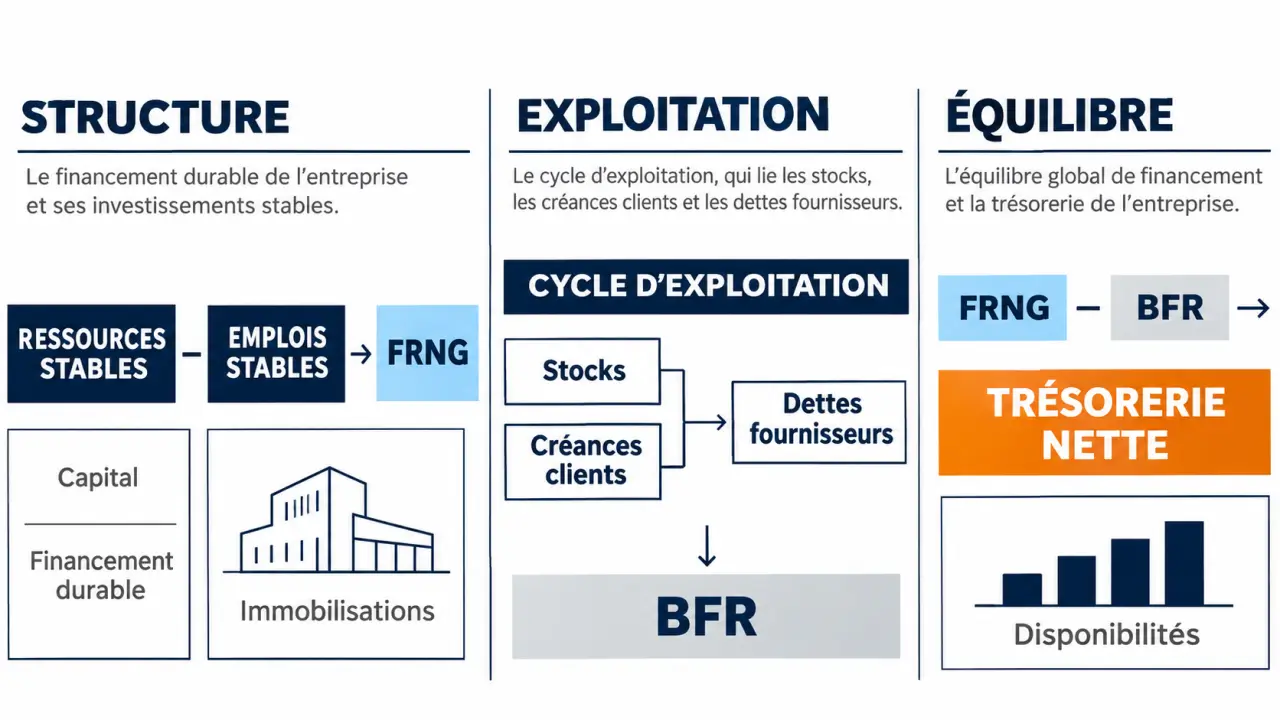
Les trois indicateurs s’enchaînent : le financement durable laisse un excédent ou un déficit, l’activité crée un besoin ou une ressource, puis la trésorerie assure la différence.
FRNG = ressources stables − emplois stables. Le fonds de roulement net global mesure la part des ressources durables restant après financement des emplois stables.
BFR = actif circulant hors trésorerie − passif circulant hors trésorerie. Ce besoin en fonds de roulement global comprend le BFR d’exploitation et le BFR hors exploitation. La formule « stocks + créances clients − dettes fournisseurs » est seulement une version simplifiée du BFR d’exploitation : elle omet notamment les autres créances et dettes d’exploitation.
Trésorerie nette = FRNG − BFR = trésorerie active − trésorerie passive. Les deux calculs doivent aboutir au même résultat.
Prenons un exemple fictif, en euros, après reclassements. Les immobilisations nettes de 120 000 et leurs amortissements cumulés de 80 000 donnent 200 000 d’emplois stables. Les ressources stables comprennent 100 000 de capitaux propres, 80 000 d’amortissements et 90 000 d’emprunts, soit 270 000.
| Indicateur | Calcul illustratif | Résultat |
|---|---|---|
| FRNG | 270 000 − 200 000 | 70 000 |
| BFR d’exploitation | Stocks 50 000 + clients 70 000 − fournisseurs 55 000 − dettes sociales et fiscales d’exploitation 15 000 | 50 000 |
| BFR hors exploitation | Créances 8 000 − dettes 13 000 | −5 000 |
| BFR global | 50 000 − 5 000 | 45 000 |
| Trésorerie nette | 70 000 − 45 000 | 25 000 |
Avec 30 000 de disponibilités et 5 000 de découvert, le contrôle confirme une trésorerie nette de 25 000. Les ressources durables financent ici les immobilisations et le BFR, tout en laissant un solde positif.
Interpréter les résultats sans confondre équilibre et bonne santé
Un FRNG positif indique que les ressources stables couvrent les emplois stables, mais il peut rester insuffisant face au BFR. Un FRNG négatif signale qu’une partie des emplois durables repose sur des ressources non stables ; sa portée dépend notamment du modèle économique.
Un BFR négatif signifie que le cycle concerné fournit une ressource, situation possible lorsque les clients paient avant le règlement des fournisseurs. Ce n’est pas nécessairement favorable si cette ressource provient de factures fournisseurs anormalement impayées. Une trésorerie nette négative révèle, quant à elle, un recours net aux financements de trésorerie.
Le FRNG peut être vu comme la réserve de débattement d’un ressort : elle absorbe une hausse temporaire des stocks ou un retard client. Mais un ressort déjà comprimé ne laisse plus de marge. Testez donc un scénario concret : si les créances clients augmentent sans financement supplémentaire, le BFR progresse d’autant et la trésorerie nette diminue du même montant. Ce raisonnement permet d’anticiper une tension plutôt que de constater seulement un solde.
Comparez plusieurs périodes avec une méthode constante, en tenant compte du secteur, de la saisonnalité et des délais de paiement. Un bilan arrêté après les encaissements saisonniers peut masquer les tensions rencontrées quelques mois auparavant.
Choisir le bon document pour piloter ou demander un financement
Le bilan fonctionnel n’est généralement pas un document légal obligatoire. Il complète les comptes annuels pour le pilotage, une demande de crédit ou l’analyse d’une reprise, sans suffire à déterminer la valeur d’une entreprise.
- Bilan comptable : présente le patrimoine à une date donnée selon les règles comptables.
- Bilan fonctionnel : réorganise ces données pour étudier les cycles et leur financement.
- Bilan financier : privilégie la liquidité des actifs et l’exigibilité des dettes.
- Bilan prévisionnel : projette une situation future à partir d’hypothèses.
Pour une décision de financement, associez l’analyse fonctionnelle à la rentabilité, à la capacité de remboursement et à un plan de trésorerie. Le bilan fonctionnel explique la structure du financement ; le plan de trésorerie précise quand les encaissements et décaissements risquent de créer un manque de liquidités.