Prévisionnel financier Excel gratuit : 4 tableaux pour repérer un manque de trésorerie
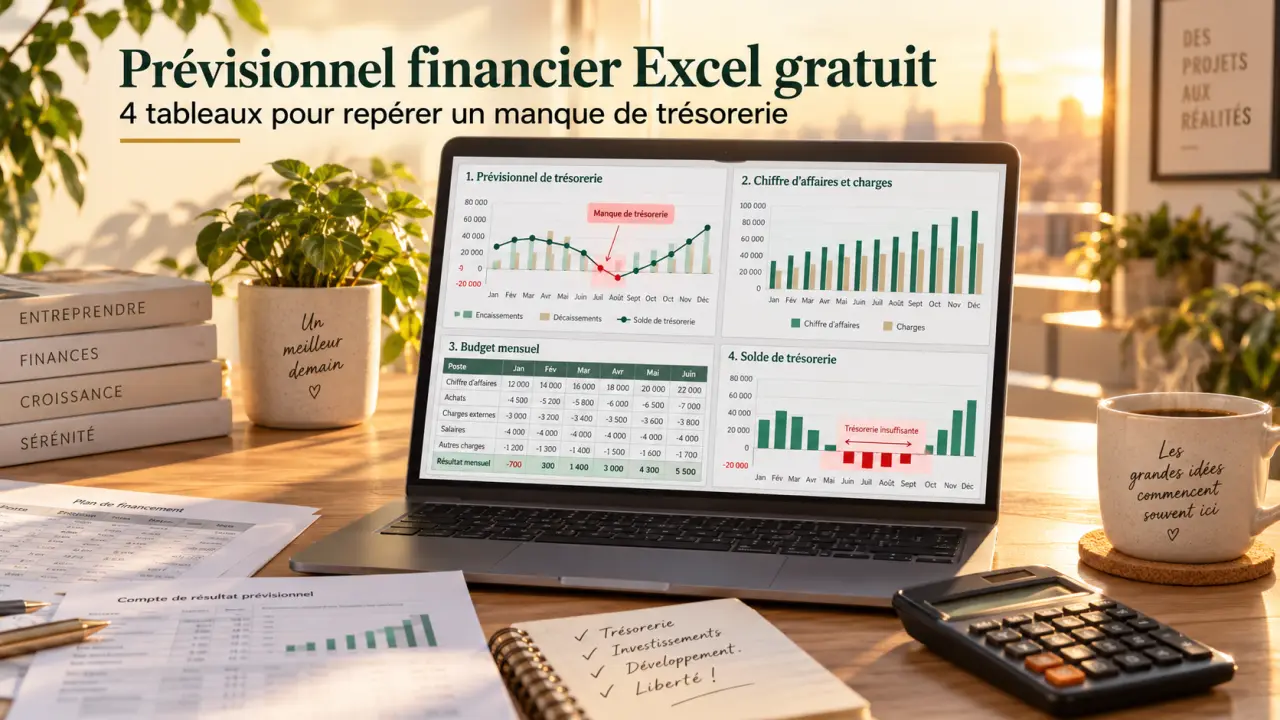
Un prévisionnel financier Excel gratuit doit transformer rapidement une idée de projet en chiffres lisibles : ventes attendues, charges, investissements, financements et solde de trésorerie. Avant de télécharger un modèle, vérifiez qu’il génère automatiquement les quatre tableaux indispensables et qu’il permet de modifier les hypothèses sans toucher aux formules. Cette structure aide à prendre une décision, à préparer un échange avec une banque ou à faire relire le dossier par un expert-comptable.
Choisir un modèle Excel gratuit qui ne se limite pas à un tableau de dépenses
Un bon fichier de prévisionnel financier ne consiste pas à additionner des recettes et des frais dans une seule feuille. Il relie les données saisies aux états financiers attendus dans un business plan : compte de résultat, bilan, plan de financement et budget de trésorerie. Privilégiez un modèle vierge, personnalisable et automatisé, avec des onglets séparés entre les informations à renseigner et les résultats calculés.
Calculateur d'indicateurs financiers
Note : Ces calculs sont des estimations simplifiées. Une validation par un expert-comptable est recommandée pour tout projet réel.
| Élément à vérifier | Ce qu’il doit permettre | Pourquoi c’est utile |
|---|---|---|
| Durée de projection | Prévoir au moins 3 ans, avec un suivi mensuel de la trésorerie | Visualiser le démarrage et les besoins de financement |
| Onglets de saisie | Renseigner les ventes, les charges, les investissements et les financements | Éviter de modifier les cellules de calcul |
| Calculs automatiques | Générer les tableaux et les indicateurs clés | Réduire les erreurs de formule |
| Scénarios | Comparer une hypothèse réaliste, optimiste et pessimiste | Tester la résistance du projet |
| Export et lisibilité | Imprimer ou exporter une synthèse en PDF | Présenter un dossier clair à un financeur |
Un fichier Excel gratuit convient si vous souhaitez garder la main sur les données, travailler hors ligne et comprendre les mécanismes financiers. Une application en ligne peut être plus pratique lorsque plusieurs personnes doivent contribuer au budget ou lorsque les mises à jour sont fréquentes. Dans tous les cas, vérifiez que les formules sont visibles ou contrôlables, que les cellules importantes sont protégées et que les hypothèses sont clairement identifiées. L’automatisation reste utile seulement si vous pouvez comprendre et vérifier les résultats.
Les 4 tableaux à obtenir automatiquement
Le compte de résultat pour mesurer la rentabilité
Le compte de résultat prévisionnel met en regard le chiffre d’affaires et les charges sur une période donnée. Il permet de suivre la marge, les charges fixes, les charges variables, les salaires, les cotisations sociales, les dotations aux amortissements et le résultat net. Il répond à une question simple : l’activité dégage-t-elle assez de revenus pour couvrir l’ensemble de ses coûts ?
Construire un plan de trésorerie prévisionnel, Ce guide officiel de Bpifrance Création explique comment élaborer un plan de trésorerie complet pour votre projet de création d’entreprise.
Le plan de financement et le bilan pour vérifier l’équilibre du projet
Le plan de financement initial compare les besoins de départ, comme l’achat de matériel, les travaux, un logiciel, le stock, le dépôt de garantie ou le besoin en fonds de roulement, avec les ressources disponibles : apport personnel, capital social, compte courant d’associé, emprunt bancaire ou subvention. Le bilan prévisionnel présente ensuite ce que l’entreprise possède et ce qu’elle doit. Ces deux tableaux servent à apprécier sa solvabilité et à vérifier que les ressources couvrent correctement les investissements prévus.
Le budget de trésorerie pour anticiper les mois difficiles
Le tableau de trésorerie mensuel suit les encaissements et les décaissements réels. Il intègre notamment les règlements clients, les paiements fournisseurs, les échéances d’emprunt, la TVA et les salaires. Une entreprise peut être bénéficiaire dans son compte de résultat tout en manquant de liquidités : une vente facturée aujourd’hui peut être encaissée plus tard, alors que certaines dépenses doivent être payées immédiatement.
La trésorerie se situe aussi dans le décalage entre la signature d’une vente et son encaissement effectif. Plus les délais clients sont longs, plus ce décalage s’étend. Un stock acheté en avance ou une TVA à décaisser peut alors absorber l’argent disponible sans remettre en cause la vente elle-même. Inscrire les dates d’encaissement et de paiement, et pas seulement les montants, transforme le prévisionnel en véritable outil de suivi de la liquidité.
Remplir le fichier dans l’ordre des décisions économiques
Ne commencez pas par les tableaux de résultats. Renseignez d’abord les hypothèses qui expliquent vos chiffres. Cette méthode rend le prévisionnel plus cohérent, plus simple à corriger et plus facile à défendre face à un partenaire financier.
- Décrivez l’activité et le calendrier de lancement. Indiquez la date de début, le rythme de montée en puissance et les périodes de forte ou de faible activité. La saisonnalité est nécessaire pour répartir les ventes mois par mois.
- Construisez le chiffre d’affaires prévisionnel. Pour chaque produit, service ou canal de vente, partez d’un volume réaliste multiplié par un prix de vente HT. Séparez les revenus récurrents, les ventes ponctuelles et les prestations exceptionnelles.
- Ajoutez les coûts directement liés aux ventes. Les achats de marchandises, matières premières, prestations de sous-traitance, commissions et frais de livraison évoluent souvent avec le volume d’activité. Ils influencent directement la marge brute.
- Renseignez les charges fixes. Le loyer, les assurances, les abonnements, les frais bancaires, la communication, les honoraires, la CFE, les salaires et la rémunération du dirigeant doivent être saisis, même lorsqu’ils paraissent faibles isolément.
- Intégrez les investissements et le financement. Une immobilisation corporelle ou incorporelle ne se traite pas comme une dépense courante : elle génère généralement un amortissement dans le compte de résultat et un décaissement dans la trésorerie. Associez chaque besoin à une ressource identifiable.
Paramétrez ensuite la TVA, le régime fiscal applicable, les cotisations sociales et les délais de règlement. Travaillez avec des montants HT pour analyser l’activité lorsque cela est pertinent, mais suivez les mouvements TTC dans le budget de trésorerie. Cette distinction évite de confondre un résultat comptable avec l’argent réellement disponible sur le compte professionnel.
Lire les indicateurs avant de présenter le dossier
Lorsque les onglets sont complétés, ne vous contentez pas d’un résultat net positif. Le prévisionnel doit éclairer la rentabilité, la liquidité et la capacité du projet à financer sa croissance. Une synthèse claire permet aussi à une banque ou à un investisseur de comprendre rapidement la logique économique du dossier.
- Le seuil de rentabilité indique le niveau d’activité nécessaire pour couvrir les charges. Il aide à évaluer si l’objectif de ventes est crédible.
- La capacité d’autofinancement, ou CAF, mesure les ressources potentielles générées par l’activité pour rembourser, investir ou renforcer la trésorerie.
- Le besoin en fonds de roulement, ou BFR, traduit l’argent immobilisé par les stocks et les délais de paiement. Il augmente lorsque les clients paient après le règlement des fournisseurs.
- Le solde de trésorerie doit rester positif chaque mois, ou faire apparaître un besoin de financement clairement couvert.
- La marge de sécurité montre la distance entre le chiffre d’affaires prévu et le seuil de rentabilité. Plus elle est faible, plus le projet est sensible à un retard commercial.
Testez au minimum trois scénarios : réaliste, optimiste et pessimiste. Dans le scénario prudent, réduisez les volumes de vente, retardez certains encaissements ou augmentez quelques coûts variables. Si la trésorerie devient négative, cherchez d’abord le mois précis où la rupture intervient. Vous pourrez ensuite ajuster le plan de financement, négocier des délais fournisseurs, lisser un investissement ou revoir l’ambition commerciale.
Éviter les erreurs qui fragilisent un prévisionnel financier
L’erreur la plus fréquente consiste à surestimer le chiffre d’affaires sans expliquer son origine. Chaque hypothèse doit pouvoir être justifiée par la capacité de production, le nombre de clients, le panier moyen, des devis, des prix observés ou la saisonnalité. Un prévisionnel prudent et documenté inspire davantage confiance qu’une croissance élevée sans fondement.
Évitez aussi d’oublier les dépenses peu visibles : frais de démarrage, assurances, outils numériques, coûts de livraison, commissions, renouvellement de matériel, impôts et rémunération du dirigeant. Vérifiez que le remboursement du capital d’un emprunt est bien traité en trésorerie et que les intérêts sont intégrés dans les charges financières.
Avant de transmettre le fichier, contrôlez que le plan de financement est équilibré, que le bilan actif-passif s’équilibre et que les soldes de trésorerie correspondent aux encaissements et aux décaissements prévus. Conservez vos hypothèses et actualisez le modèle lorsque les premiers résultats réels arrivent. Pour une demande de prêt, une reprise ou un projet avec salariés et investissements importants, faites relire le prévisionnel par un expert-comptable. Cette vérification peut révéler une incohérence de TVA, de fiscalité, de financement ou de trésorerie avant qu’elle ne fragilise votre dossier.