Capex to Opex : préserver la trésorerie sans alourdir le coût total
Le Capex to Opex consiste à remplacer certains investissements par des dépenses récurrentes : louer des équipements plutôt que les acheter, ou consommer des ressources cloud plutôt qu’acquérir des serveurs. Cette transition réduit généralement le décaissement initial, mais ne garantit ni une économie globale ni une amélioration de la rentabilité. Pour décider, il faut distinguer trésorerie, traitement comptable et coût réel de l’usage.
Passer de la propriété à l’usage : ce qui change réellement
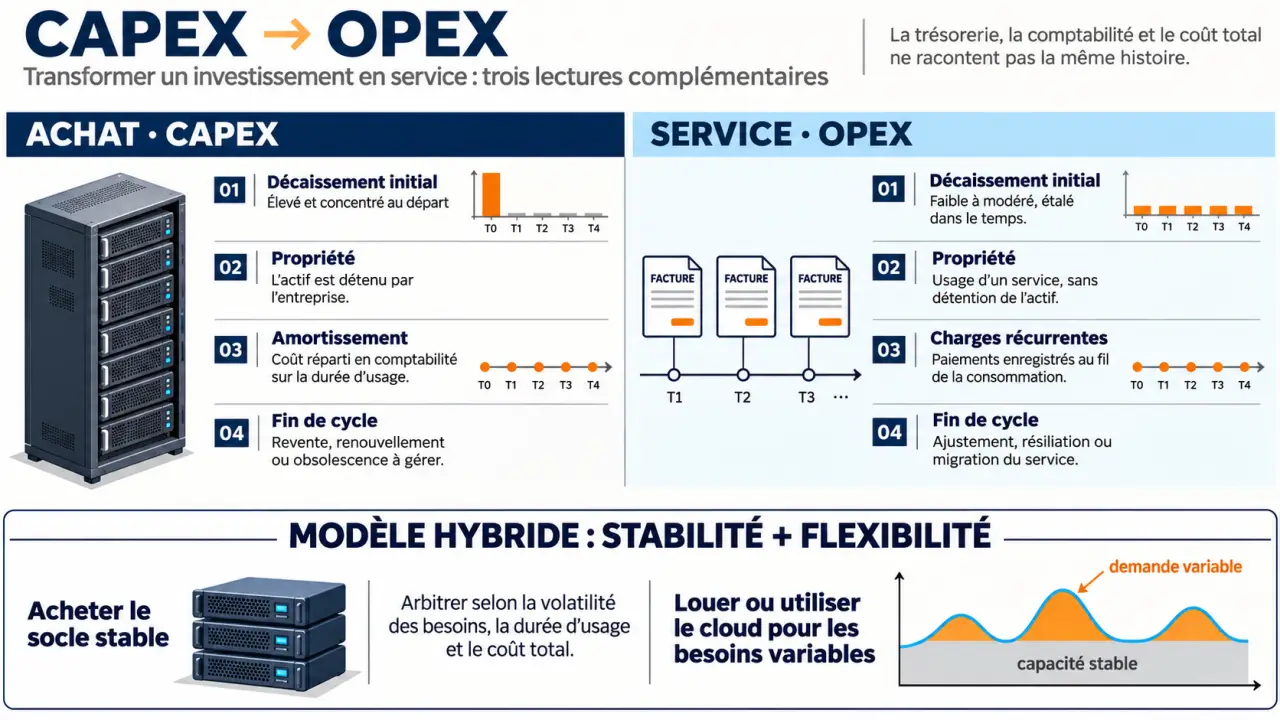
Les CAPEX, pour Capital Expenditures, sont les dépenses d’investissement consacrées à l’acquisition ou à l’amélioration d’actifs durables. Une machine, un serveur ou certains logiciels sont immobilisés au bilan lorsque les critères comptables sont remplis. Leur coût est ensuite réparti par amortissement sur leur durée d’utilisation, sauf exceptions comme les terrains.
Les OPEX, pour Operating Expenditures, correspondent aux dépenses d’exploitation enregistrées en charges : maintenance courante, abonnements, prestations ou consommation de services. Le passage de CAPEX à OPEX modifie donc le mode d’accès à une capacité productive, pas seulement le calendrier des paiements.
| Critère | Achat en CAPEX | Service en OPEX |
|---|---|---|
| Décaissement | Important à l’achat, sauf financement | Étalé, avec parfois des frais initiaux |
| Propriété | Actif détenu par l’entreprise | Droit d’usage prévu au contrat |
| Résultat | Amortissement et frais d’exploitation | Charges correspondant aux services consommés |
| Fin de cycle | Revente ou mise au rebut | Restitution, renouvellement ou sortie contractuelle |
Location, crédit-bail et abonnement ne sont pas interchangeables
Une location simple donne accès à un bien sans nécessairement prévoir son acquisition. Le crédit-bail comporte une option d’achat. Un abonnement SaaS donne accès à un logiciel hébergé. Le terme commercial « leasing » ne suffit donc pas à déterminer la comptabilisation.
Un paiement mensuel n’est pas automatiquement une charge OPEX. En comptes individuels français, les loyers de crédit-bail sont généralement comptabilisés en charges chez le preneur avant la levée d’option. En IFRS, IFRS 16 impose généralement la reconnaissance d’un droit d’utilisation et d’une dette locative, sous réserve d’exemptions. Le référentiel et le contrat doivent être validés avec la direction financière.
Trésorerie, bilan et rentabilité : trois lectures à séparer
L’avantage immédiat de l’OPEX est de préserver les liquidités disponibles. L’entreprise peut financer son activité, absorber des délais de règlement clients ou consacrer son capital à d’autres projets. Mais elle remplace aussi un paiement initial par des engagements futurs, parfois incompressibles.
Cette réserve de liquidités ne constitue pas, à elle seule, une baisse du besoin en fonds de roulement. Le BFR dépend principalement des stocks, des créances clients et des dettes d’exploitation. La location aide à financer ce besoin sans nécessairement en modifier les causes.
Un exemple d’amortissement pour comprendre le décalage
Un cluster de 10 serveurs à 8 000 € représente un investissement de 80 000 €. Avec un amortissement linéaire sur 5 ans, sans valeur résiduelle, la charge annuelle atteint 16 000 €. L’achat peut pourtant avoir été payé intégralement dès le départ : charge comptable et sortie de trésorerie ne coïncident pas.
Une offre locative doit être comparée à ces décaissements et aux coûts d’exploitation, pas seulement aux 16 000 € d’amortissement. Elle peut préserver le cash tout en coûtant davantage au total. L’effet sur le résultat et l’EBITDA dépend du traitement comptable ; l’effet sur l’endettement et la solvabilité dépend aussi des dettes et engagements reconnus.
Calculer le CAPEX sans confondre investissement et paiement
Pour construire un budget CAPEX, additionnez les acquisitions et les coûts directement attribuables à leur mise en service qui répondent aux critères d’immobilisation. Pour estimer les acquisitions à partir des immobilisations nettes, une formule simplifiée est : immobilisations nettes finales − immobilisations nettes initiales + amortissements. Elle doit être corrigée des cessions, dépréciations, variations de périmètre et autres mouvements ; elle ne mesure pas directement les sommes payées.
Comparer achat, location et cloud sur trois à cinq ans
La bonne comparaison porte sur un service équivalent : capacité utile, disponibilité, sécurité, maintenance et assistance. Une infrastructure on-premise et un service cloud ne deviennent pas comparables simplement parce qu’ils affichent une puissance nominale proche.
Guide IFRS 16 pour classifier les contrats de location bailleur, Référence Fiatto pour renseigner les indicateurs IFRS 16.63 et documenter le jugement entre location simple et location-financement.
Sur trois à cinq ans, calculez le TCO, ou coût total de possession, en intégrant l’ensemble du cycle :
- Achat : acquisition, financement, installation, énergie, hébergement, maintenance, exploitation et fin de vie, moins la valeur de revente.
- Location : premier loyer, loyers successifs, indexation, assurance, services exclus, dépassements et frais de restitution.
- Cloud : consommation, stockage, transferts de données, support, migration, formation, sécurité et réversibilité.
Comparez les flux sur les mêmes dates et avec une hypothèse cohérente de TVA récupérable. Pour les montants importants, actualisez les décaissements afin de tenir compte du coût du capital. Faites également valider la déductibilité fiscale et ses éventuelles limites : une dépense ne devient pas fiscalement avantageuse par son seul classement en OPEX.
La capacité moyenne compte autant que le pic
Un besoin culminant à 20 machines virtuelles, pour une moyenne de 7, invite à étudier une capacité ajustable plutôt qu’un équipement permanent dimensionné pour le maximum. Le gain dépend toutefois de la possibilité réelle de réduire les ressources facturées. Un engagement cloud de 3 ans peut diminuer le tarif unitaire tout en limitant cette souplesse.
La réversibilité fonctionne comme une clé de secours : sa valeur se mesure lorsque la porte principale ne s’ouvre plus. Avant de signer, chiffrez l’export des données, vérifiez leurs formats et identifiez qui détient les droits d’administration. Un tarif attractif perd son intérêt si quitter le fournisseur exige de reconstruire les accès, les configurations et les procédures d’exploitation.
Organiser la transition et conserver ce qui mérite d’être acheté
Ordinateurs, véhicules, équipements industriels et ressources informatiques peuvent se prêter à un modèle d’usage, selon les offres disponibles. En revanche, externaliser un actif très spécifique, durablement utilisé et difficile à remplacer n’est pas toujours pertinent. Le renouvellement naturel du parc constitue souvent un meilleur point de départ qu’une conversion immédiate de tous les actifs.
- Cartographier les usages : inventoriez les équipements, leur utilisation, leur criticité, leur valeur nette comptable et les échéances contractuelles.
- Tester plusieurs scénarios : comparez achat, location et modèle hybride avec une activité stable, en croissance ou en baisse.
- Examiner les contrats : vérifiez durée ferme, résiliation, indexation, maintenance, remplacement, restitution et récupération des données.
- Valider les impacts : associez DAF, expert-comptable, achats, IT et opérations pour examiner comptabilité, trésorerie et continuité d’activité.
- Déployer progressivement : commencez par un périmètre mesurable et comparez les coûts réels au budget.
Dans le cloud, une démarche FinOps doit attribuer les dépenses par projet, centre de coûts, environnement et responsable grâce au tagging. Ajoutez budgets, alertes, extinction des ressources inutilisées et revue des engagements. Une facture récurrente n’est prévisible que si sa consommation est pilotée.
Le modèle hybride est souvent le bon arbitrage : acheter le socle stable et fortement utilisé, louer les équipements à renouveler fréquemment, et mobiliser le cloud pour les besoins variables. L’objectif n’est pas de faire disparaître les CAPEX, mais de choisir le mode de financement et d’exploitation qui sert le mieux chaque usage, sans sacrifier le contrôle des coûts.