Tableau de bord prospectif : les 4 perspectives pour transformer la stratégie en actions
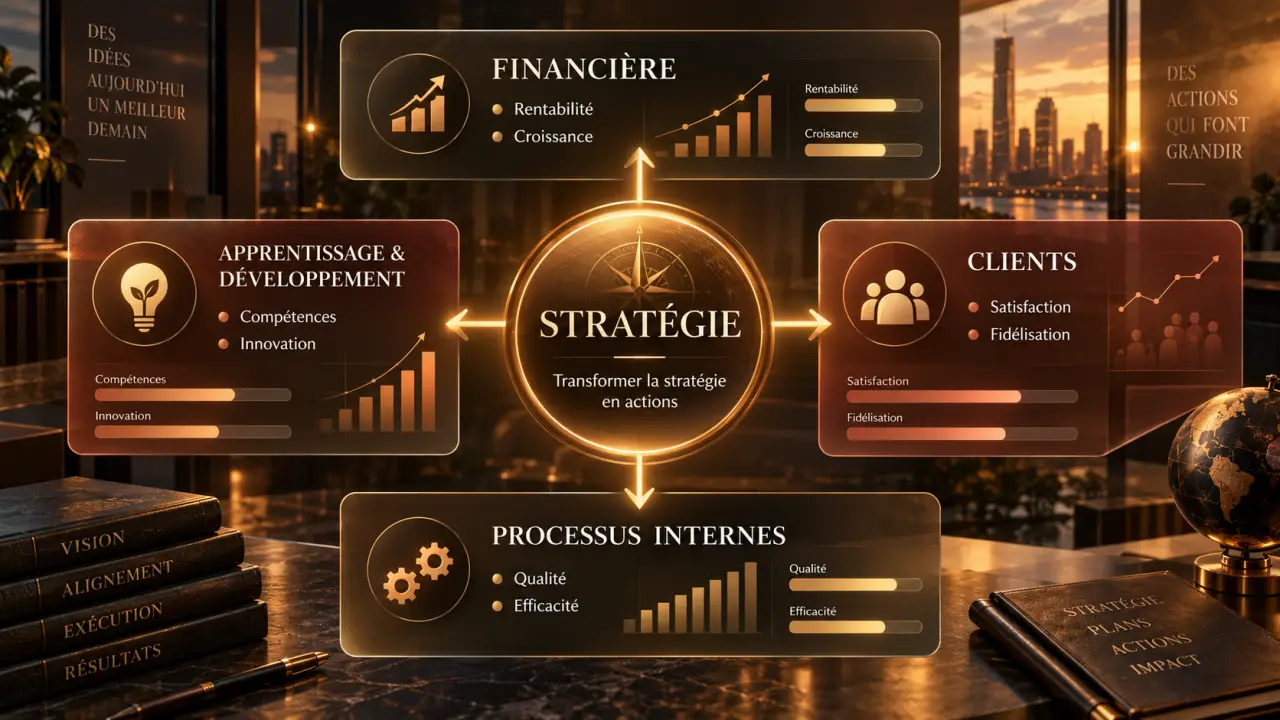
Un tableau de bord prospectif ne sert pas uniquement à afficher des chiffres. Il transforme une stratégie en objectifs, en indicateurs et en actions suivies dans le temps. Aussi appelé Balanced Scorecard (BSC) ou tableau de bord équilibré, il relie les résultats financiers aux clients, aux processus internes et aux capacités de l’organisation. Son objectif est de suivre les facteurs qui préparent la performance future, et pas seulement les résultats déjà obtenus.
Le tableau de bord prospectif, un système de management stratégique
Le tableau de bord prospectif a été introduit en 1992 par Robert S. Kaplan et David P. Norton. Il complète le reporting financier classique. La rentabilité, le chiffre d’affaires et la trésorerie restent indispensables, mais ils décrivent souvent les conséquences d’actions déjà menées. Pour piloter l’avenir, une organisation doit aussi suivre la satisfaction de ses clients, la qualité de ses opérations, les compétences de ses équipes et sa capacité d’innovation.
Le TBP est donc un système de gestion stratégique. Il part de la vision, de la mission et des valeurs de l’organisation, puis les traduit en objectifs stratégiques, en indicateurs, en cibles, en initiatives et en responsabilités. Ce cadre crée un langage commun entre la direction, les managers et les équipes. Chacun peut ainsi comprendre comment son travail contribue à une ambition collective.
Un équilibre entre résultats et leviers de résultat
Les indicateurs financiers sont principalement des indicateurs de résultat : ils mesurent ce qui a été obtenu. Les indicateurs liés aux processus, aux clients ou aux compétences sont davantage des indicateurs avancés. Ils renseignent sur les conditions qui peuvent rendre les résultats futurs possibles.
Cette combinaison évite de réduire la performance à un seul tableau de chiffres. Elle limite aussi le risque de sous-optimisation, qui survient lorsqu’une organisation améliore un domaine au détriment d’un autre, par exemple en réduisant les coûts au prix d’une dégradation de la qualité de service.
Les 4 perspectives à relier dans une même logique
Le modèle standard repose sur quatre perspectives complémentaires. Elles ne doivent pas être traitées comme quatre listes indépendantes de KPI. Elles forment une chaîne de causalité cohérente, adaptée au modèle économique ou à la mission de l’organisation.
Le modèle fondateur du Balanced Scorecard, L’article de référence de Kaplan et Norton présente les quatre perspectives et les indicateurs qui relient stratégie et performance.
| Perspective | Question directrice | Exemples de KPI | Rythme de suivi possible |
|---|---|---|---|
| Financière | Quels résultats devons-nous produire ? | Rentabilité, trésorerie, marge, maîtrise des coûts | Mensuel ou trimestriel |
| Client | Comment sommes-nous perçus par nos publics ? | Satisfaction, fidélité, réclamations, délai de réponse | Mensuel ou trimestriel |
| Processus internes | Quels processus devons-nous maîtriser ? | Qualité, délais, taux d’erreur, productivité | Hebdomadaire ou mensuel |
| Apprentissage et développement | Quelles capacités faut-il renforcer ? | Compétences, formation, innovation, engagement | Mensuel ou trimestriel |
De l’apprentissage aux résultats financiers
La chaîne causale s’écrit généralement de bas en haut. Des équipes mieux formées, des outils fiables et un capital informationnel accessible améliorent les processus internes. Des processus plus fluides et plus qualitatifs renforcent ensuite l’expérience client. Des clients satisfaits et fidèles contribuent enfin aux résultats financiers.
Cette logique reste une hypothèse stratégique à vérifier dans la durée. Elle doit être confrontée aux résultats observés et ajustée si les liens attendus ne se vérifient pas.
Une stratégie efficace ne se résume pas à une jauge unique. Un délai raccourci peut améliorer la satisfaction, mais seulement si la qualité reste stable. Une hausse de productivité peut libérer des ressources, mais devenir contre-productive si elle épuise les équipes. Lire les indicateurs ensemble aide à repérer ces compromis avant qu’un bon chiffre isolé ne masque une dégradation plus profonde.
Construire un Balanced Scorecard réellement exploitable
La conception commence avant le choix des KPI. Une entreprise qui ne formule pas clairement sa priorité, qu’il s’agisse de croissance rentable, d’excellence de service, d’innovation, de transformation numérique ou de consolidation, risque d’obtenir un tableau riche en données mais pauvre en décisions.
Le travail initial consiste à clarifier l’ambition et les enjeux, puis à retenir les objectifs capables de faire évoluer la stratégie. Le tableau de bord doit rester assez complet pour couvrir les leviers de performance, mais suffisamment resserré pour soutenir des arbitrages concrets.
Passer de la vision à la carte stratégique
La carte stratégique représente visuellement les objectifs et leurs liens de cause à effet. Elle peut montrer, par exemple, que le développement d’une compétence commerciale améliore la qualification des demandes, réduit le délai de traitement, augmente la satisfaction, puis soutient la croissance.
Cette représentation oblige à expliciter les hypothèses : pourquoi cet investissement devrait-il produire cet effet, et dans quel délai ? Elle facilite aussi la discussion entre les fonctions, car chaque service peut voir comment ses actions s’intègrent dans la stratégie globale.
Chaque objectif doit ensuite être associé à un indicateur, une cible, une initiative et un responsable. Un KPI répond à la question « que mesurons-nous ? ». La cible précise le niveau attendu. L’initiative décrit l’action engagée. Le responsable garantit le suivi. Confondre ces éléments est une cause fréquente de tableaux de bord inertes.
Sélectionner peu d’indicateurs, mais les rendre actionnables
Un tableau de bord prospectif peut retenir jusqu’à 5 indicateurs par axe, soit environ 20 à 30 au total. Ce plafond n’est toutefois pas un objectif. Dans de nombreuses organisations, 3 à 4 indicateurs stratégiques par perspective suffisent pour démarrer.
Un bon indicateur est lié à une décision possible, défini sans ambiguïté et alimenté par une donnée accessible et fiable. Pour chaque KPI, il convient de préciser :
- le mode de calcul, la source et le propriétaire de la donnée ;
- la cible ainsi qu’un seuil d’alerte déclenchant une analyse ;
- la fréquence de suivi, en fonction de la capacité réelle à agir ;
- l’action ou l’initiative associée à l’indicateur.
Un indicateur suivi fréquemment, mais sans possibilité d’intervention entre deux mesures, apporte peu d’aide au pilotage. La fréquence doit donc correspondre au rythme de décision et à la vitesse d’évolution du sujet observé.
Déployer le tableau sans le transformer en reporting supplémentaire
Le TBP devient utile lorsqu’il structure les conversations de management. Lors des revues périodiques, les équipes ne devraient pas seulement commenter un résultat rouge ou vert. Elles doivent analyser les écarts, rechercher leurs causes, décider des actions correctives et vérifier si les hypothèses de la stratégie restent valables.
Une revue efficace relie donc quatre questions : quel résultat avons-nous obtenu, quelle cible visons-nous, pourquoi l’écart existe-t-il et quelle décision devons-nous prendre ? Cette méthode transforme le tableau de bord en support de décision plutôt qu’en simple document de reporting.
La mise en cascade relie le tableau de bord de l’organisation aux unités commerciales, aux fonctions support, aux départements, aux équipes et parfois aux objectifs individuels. Il ne s’agit pas de dupliquer tous les KPI à chaque niveau. Chaque entité doit retenir les objectifs qu’elle peut influencer directement, tout en conservant le lien avec la carte stratégique globale.
Un exemple de déclinaison
Si l’objectif global est d’améliorer la fidélité client, le service client peut suivre le délai de résolution et le taux de résolution au premier contact. L’équipe produit peut suivre les anomalies récurrentes. Les ressources humaines peuvent suivre l’acquisition des compétences nécessaires.
Ces mesures locales n’ont de sens que si elles éclairent le même résultat stratégique. Sinon, chaque service risque d’optimiser son propre périmètre sans améliorer la performance d’ensemble. La mise en cascade doit donc préserver la relation entre les actions quotidiennes et l’objectif commun.
Les conditions de réussite et les limites à anticiper
Un tableau de bord prospectif ne remplace ni le jugement managérial ni le dialogue avec les parties prenantes. Une cible chiffrée peut encourager des comportements de contournement si elle est déconnectée du terrain. Une relation causale séduisante sur une carte stratégique n’est pas automatiquement prouvée. Elle doit être confrontée aux résultats, puis révisée si nécessaire.
La qualité des données est également décisive. Avant d’automatiser les graphiques, il faut sécuriser les définitions, les sources, la fréquence de mise à jour et les responsabilités. Un fichier simple, tenu avec rigueur, vaut mieux qu’un outil sophistiqué affichant des données incohérentes.
Les logiciels de pilotage peuvent faciliter la consolidation et la visualisation, mais ils ne remplacent pas le travail de gouvernance. Les équipes doivent savoir qui produit chaque donnée, selon quelle règle, à quel moment et pour quelle décision. Cette clarté réduit les interprétations contradictoires et facilite les revues de performance.
Enfin, les quatre perspectives peuvent être adaptées. Dans une administration ou une organisation à but non lucratif, la mission, l’impact pour les usagers et les parties prenantes peuvent occuper la place centrale habituellement accordée à la finance. Le principe demeure le même : articuler les ressources, les processus, la valeur créée pour les publics et la pérennité de l’organisation dans un pilotage stratégique cohérent.