Coefficient 1,30 ou taux de marque de 30 % : le tableau de marge qui évite l’erreur
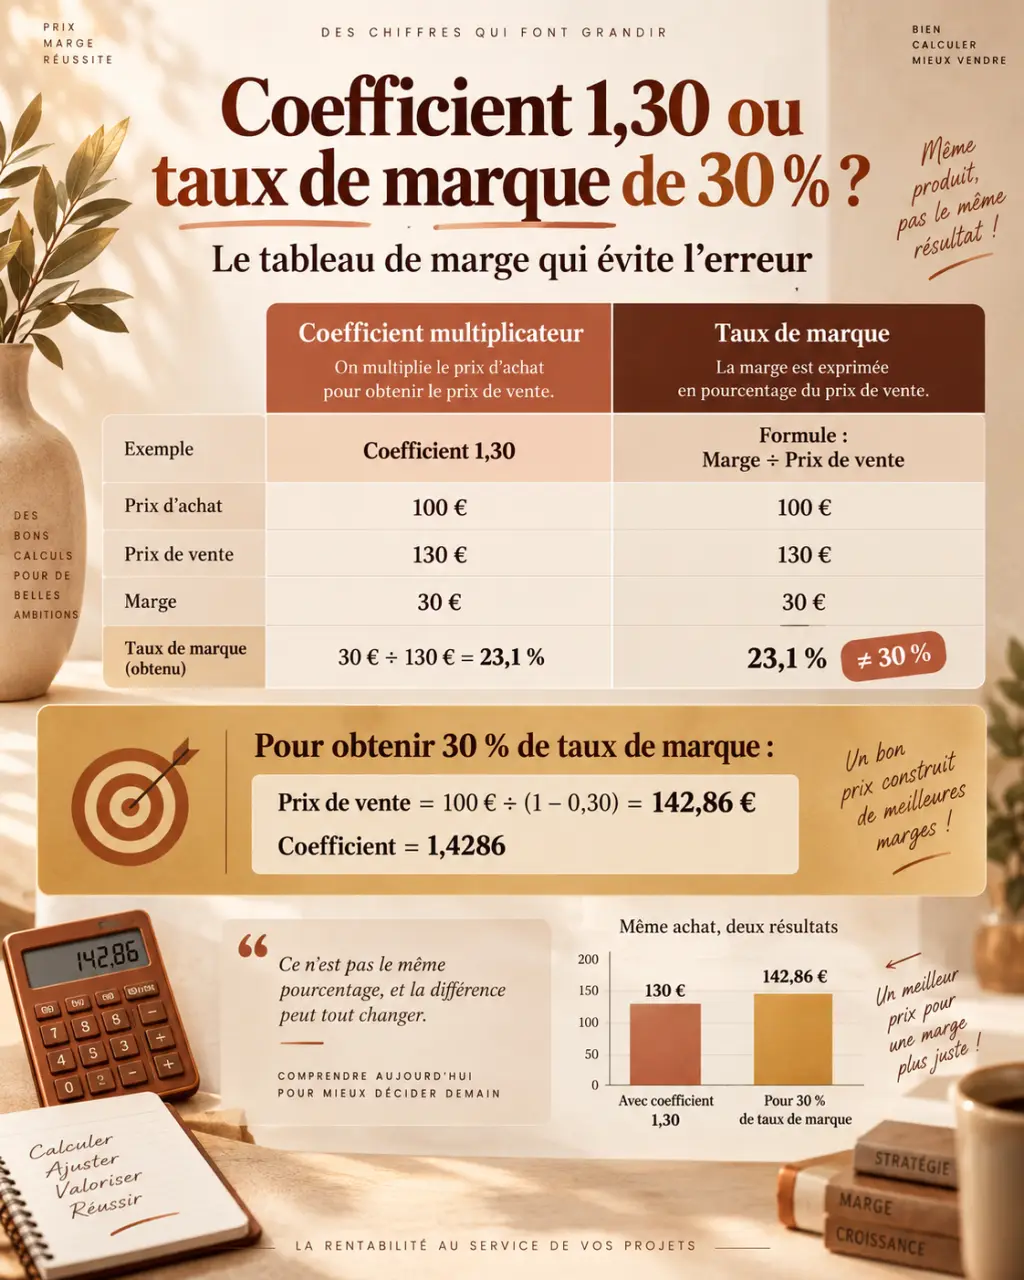
Un tableau de marge permet de passer rapidement d’un prix d’achat à un prix de vente, puis de vérifier la rentabilité obtenue. Il aide surtout à distinguer le montant de la marge, le taux de marge, le taux de marque et le coefficient multiplicateur. Les calculs ci-dessous sont exprimés en HT, la base à retenir pour une entreprise assujettie à la TVA.
Tableau de marge : les conversions utiles en un coup d’œil
Le coefficient multiplicateur sert à calculer le prix de vente HT à partir du coût d’achat HT. Le taux de marge se calcule sur le coût d’achat, tandis que le taux de marque se calcule sur le prix de vente. Ces deux pourcentages n’ont donc pas la même valeur.
Calculateur de marge commerciale
Calculez vos indicateurs commerciaux à partir de données exprimées en HT.
Données de départ
Résultats
- Marge commerciale
- —
- Prix de vente HT
- —
- Taux de marge
- —
- Taux de marque
- —
- Coefficient multiplicateur
- —
- Prix de vente TTC
- —
| Taux de marge | Coefficient multiplicateur | Taux de marque | Prix de vente HT pour un achat à 100 € HT | Marge brute unitaire |
|---|---|---|---|---|
| 10 % | 1,10 | 9,09 % | 110 € | 10 € |
| 20 % | 1,20 | 16,67 % | 120 € | 20 € |
| 30 % | 1,30 | 23,08 % | 130 € | 30 € |
| 40 % | 1,40 | 28,57 % | 140 € | 40 € |
| 50 % | 1,50 | 33,33 % | 150 € | 50 € |
| 100 % | 2,00 | 50 % | 200 € | 100 € |
Ce tableau de conversion donne une première base pour fixer un prix, mais il ne remplace pas le calcul du coût réel. Le prix d’achat fournisseur n’est pas toujours le bon point de départ. Le transport, l’emballage, les droits, la manutention ou les frais de dossier peuvent augmenter le coût d’acquisition d’une marchandise.
Quatre indicateurs à ne plus confondre
La marge commerciale est un montant
La marge commerciale brute correspond à l’écart entre le chiffre d’affaires HT et les achats HT consommés. Pour un produit acheté 100 € HT et vendu 130 € HT, la marge est de 30 €. À l’échelle de l’activité, la formule est la suivante : marge commerciale = chiffre d’affaires HT − achats HT consommés.
Les achats consommés incluent les achats HT, les frais accessoires d’achat et la variation des stocks. Cette précision compte lorsque l’on veut mesurer la contribution réelle d’une activité d’achat-revente. Un calcul fondé uniquement sur le tarif fournisseur peut donc surestimer la marge disponible.
Le taux de marge et le taux de marque n’ont pas la même base
Le taux de marge mesure la marge par rapport au coût d’achat : marge brute ÷ achats consommés HT × 100. Dans l’exemple précédent, 30 € ÷ 100 € = 30 %. Le taux de marque mesure cette même marge par rapport au prix de vente : marge brute ÷ chiffre d’affaires HT × 100. Ici, 30 € ÷ 130 € = 23,08 %.
Le coefficient 1,30 signifie donc qu’un coût de 100 € devient un prix de vente de 130 € HT. Il produit un taux de marge de 30 %, mais un taux de marque de 23,08 %. La différence vient du dénominateur utilisé dans chaque calcul. C’est une source fréquente d’erreur lors de la fixation d’un prix.
Le coefficient accélère la fixation du prix
Le coefficient multiplicateur est pratique pour établir une grille tarifaire : prix de vente HT = prix d’achat HT × coefficient. Lorsqu’on part d’un objectif de taux de marque, la formule devient : coefficient = 100 ÷ (100 − taux de marque).
Pour viser un taux de marque de 30 %, le coefficient est donc 100 ÷ 70, soit environ 1,43. Appliqué à un coût d’achat de 100 € HT, il conduit à un prix de vente d’environ 143 € HT. Le taux de marge obtenu est alors supérieur à 30 %, puisque la base de calcul reste le coût d’achat.
Calculer un prix de vente sans dégrader sa rentabilité
Commencez par déterminer le coût d’achat complet, et non le seul tarif affiché par le fournisseur. Une remise obtenue améliore la marge. À l’inverse, une hausse du transport ou un coût logistique oublié peut la réduire sans apparaître dans le prix de vente. Une fois cette base établie, choisissez l’indicateur correspondant à votre objectif commercial.
- Pour viser un taux de marge, appliquez la formule : prix de vente HT = coût d’achat HT × (1 + taux de marge).
- Pour viser un taux de marque, appliquez la formule : prix de vente HT = coût d’achat HT ÷ (1 − taux de marque exprimé en décimal).
- Pour obtenir le prix TTC, ajoutez ensuite la TVA au prix de vente HT selon le taux applicable.
Par exemple, un article dont le coût d’achat complet est de 80 € HT doit dégager un taux de marque de 35 %. Son prix de vente HT est de 80 ÷ 0,65, soit 123,08 € HT. La marge unitaire atteint alors 43,08 €, ce qui correspond à un taux de marge de 53,85 %.
Arrondir le prix à 123 € ou à 124 € doit rester un choix commercial conscient. Chaque arrondi modifie légèrement le montant de la marge et le ratio final. Le résultat affiché dans le tableau doit donc être recalculé après l’arrondi retenu, surtout lorsque les volumes de vente sont importants.
Il est utile de raisonner à plusieurs échelles : l’article, la famille de produits, le canal de vente et le mois. Une marge confortable sur une référence peut compenser une marge plus faible sur un produit d’appel. Elle ne doit toutefois pas masquer une catégorie où le transport, les retours ou les remises absorbent une grande partie de la contribution réelle.
Les erreurs qui faussent le plus souvent un tableau marge
Calculer en TTC ou mélanger les bases
Le prix de vente TTC est celui payé par le client, mais la TVA collectée ne constitue pas du chiffre d’affaires pour l’entreprise assujettie. Comparer un achat HT avec une vente TTC gonfle artificiellement la marge. Gardez les colonnes HT pour l’achat, la vente et la marge. Réservez le TTC à l’affichage client ou au contrôle du prix final.
Oublier les frais et les remises
Une remise accordée après la fixation du prix réduit directement le chiffre d’affaires et donc la marge. De même, une hausse du prix fournisseur qui n’est pas répercutée dans le prix de vente réduit le taux de marge.
Pour chaque référence importante, intégrez les frais accessoires, les remises négociées, les avoirs et les coûts spécifiques qui modifient réellement le coût d’achat. La variation des stocks doit aussi être prise en compte lorsque le calcul porte sur l’activité dans son ensemble.
Prendre la marge brute pour le bénéfice
La marge commerciale participe au financement des salaires, des loyers, des outils, de l’énergie, du marketing et des autres frais de fonctionnement. Elle n’est pas le résultat net. On peut aussi parler de marge nette après déduction des frais accessoires, mais il faut préciser les charges retenues pour conserver un indicateur comparable.
Un bon taux sur le papier n’assure donc pas à lui seul la rentabilité de l’entreprise. La marge doit contribuer à couvrir les frais fixes et les frais liés à l’activité. Si elle baisse, l’analyse doit porter sur les coûts, les remises, les volumes et la composition des ventes.
Transformer le tableau en outil de pilotage mensuel
Un tableau de bord mensuel rend les écarts visibles assez tôt pour agir. Pour chaque famille de produits, il peut réunir le chiffre d’affaires HT, les achats consommés HT, la marge commerciale en euros, le taux de marge, le taux de marque, les remises et le niveau de stock. Comparez ces résultats à votre objectif et, lorsque c’est pertinent, aux pratiques du marché.
- Relevez les prix d’achat et les frais accessoires réellement supportés sur la période.
- Contrôlez les ventes HT et les remises accordées.
- Calculez la marge en euros avant d’examiner les pourcentages.
- Repérez les références dont le taux baisse, même si leurs ventes progressent.
- Décidez d’une action : négociation fournisseur, ajustement du prix, réduction des frais ou révision de l’assortiment.
Une baisse de marge ne justifie pas systématiquement une hausse de prix. Elle peut venir d’un changement de mix produit, d’une promotion trop large ou d’un coût logistique inhabituel. Le tableau de marge sert à isoler la cause avant de décider.
Cette lecture permet aussi de comparer l’évolution des résultats avec les objectifs fixés et les standards du marché. Une marge insuffisante peut être améliorée par une négociation fournisseur, une meilleure maîtrise des frais, une révision des remises ou un ajustement du prix de vente. Le suivi mensuel aide ainsi à préserver la compétitivité tout en maintenant la capacité de l’activité à couvrir ses frais fixes.